Auteur/autrice : Adrien Feller

  • Comment fonctionne la création monétaire ?

    Comment fonctionne la création monétaire ?

    Comprendre ce qu’il y a vraiment derrière notre argent du quotidien.

    I. Une baguette contre… du code ?

    Quand on paie sa baguette chez le boulanger, on donne un billet, une pièce ou on utilise sa carte bancaire. Mais en réalité, on ne donne pas un « bien » avec une valeur intrinsèque : on échange un morceau de papier, ou une ligne de code, contre un bien tangible.

    Ce geste simple cache une construction économique et sociale complexe : la monnaie, aujourd’hui, n’est plus garantie par de l’or ou un bien matériel. Sa valeur repose sur la confiance et les mécanismes de la politique monétaire.

    II. Du troc à la monnaie scripturale

    Dans les sociétés anciennes, les échanges se faisaient par troc : un pain contre un poisson. Mais ce système montrait vite ses limites : tous les biens ne sont pas divisibles, stockables ou échangeables facilement. C’est ainsi qu’est apparue la monnaie, d’abord sous forme de biens précieux (sel, or, coquillages), puis sous forme de pièces frappées par l’État, et enfin, de billets et de monnaie scripturale (électronique).

    L’évolution vers la monnaie fiduciaire constitue une rupture majeure. Contrairement aux pièces d’or, cette monnaie tire sa valeur de la confiance accordée à l’autorité qui l’émet et de son acceptation générale. Cette transition s’est accélérée avec l’abandon de l’étalon-or en 1971, marquant l’entrée définitive dans l’ère de la monnaie moderne.

    Aujourd’hui, l’écrasante majorité de la monnaie en circulation n’est ni en pièces ni en billets : c’est de la monnaie scripturale, créée par les banques commerciales, au moment où elles accordent des crédits. En zone euro, cette monnaie électronique représente environ 85% de toute la monnaie en circulation.

    III. Comment les banques créent-elles concrètement de la monnaie ?

    1. Le processus de création par les banques commerciales

    Contrairement à une idée reçue, ce n’est pas la Banque centrale qui crée toute la monnaie. Ce sont surtout les banques commerciales qui le font, chaque jour :

    Exemple concret : Marie souhaite acheter un appartement à 300 000 euros. Elle se rend à sa banque pour un prêt immobilier. La banque accepte sa demande. À ce moment précis, la banque :

    • Inscrit +300 000 euros sur le compte courant de Marie
    • Inscrit +300 000 euros dans ses créances (ce que Marie lui doit)

    Ces 300 000 euros n’existaient pas auparavant. C’est le crédit qui fait le dépôt, et non l’inverse. Cette création monétaire se fait instantanément, par une simple écriture comptable.

    2. Le rôle de la Banque centrale

    La Banque centrale intervient différemment :

    • Elle refinance les banques : quand une banque manque de liquidités, elle peut emprunter à la BCE
    • Elle achète des obligations sur les marchés (notamment pendant les crises)
    • Elle émet les billets que nous utilisons au quotidien

    La BCE ne crée donc pas directement toute la monnaie, mais elle contrôle les conditions dans lesquelles les banques peuvent la créer.

    IV. Les freins à la création monétaire

    La création monétaire n’est pas illimitée. Plusieurs contraintes l’encadrent :

    1. Les contraintes réglementaires

    Réserves obligatoires : Les banques doivent déposer 1% de leurs dépôts clients auprès de la BCE. Si une banque a 100 millions de dépôts, elle doit bloquer 1 million à la BCE.

    Ratios de solvabilité : Depuis la crise de 2008, les banques doivent prouver qu’elles ont suffisamment de fonds propres pour absorber les pertes éventuelles. Elles doivent respecter un ratio minimum de 8% entre leurs fonds propres et leurs crédits accordés.

    2. Les contraintes pratiques

    Les fuites entre banques : Quand Marie utilise son crédit de 300 000 euros pour acheter son appartement, le vendeur pourrait être client d’une autre banque. Sa banque devra alors transférer ces 300 000 euros vers la banque du vendeur. Elle doit donc disposer de ces liquidités.

    Le coût du financement : Les banques doivent financer leurs activités. Si elles accordent trop de crédits, elles devront emprunter sur les marchés ou auprès de la BCE, ce qui a un coût.

    L’évaluation du risque : Les banques n’accordent des crédits que si elles estiment que l’emprunteur pourra rembourser. Cette évaluation limite naturellement la création monétaire.

    3. L’inflation comme limite

    Si trop de monnaie est créée par rapport aux biens disponibles, les prix augmentent (inflation). Des exemples historiques montrent les dangers : l’Allemagne des années 1920 où il fallait une brouette de billets pour acheter du pain, ou plus récemment le Venezuela où l’inflation a dépassé 1 000 000%.

    V. Les outils de la politique monétaire en pratique

    1. Les taux d’intérêt

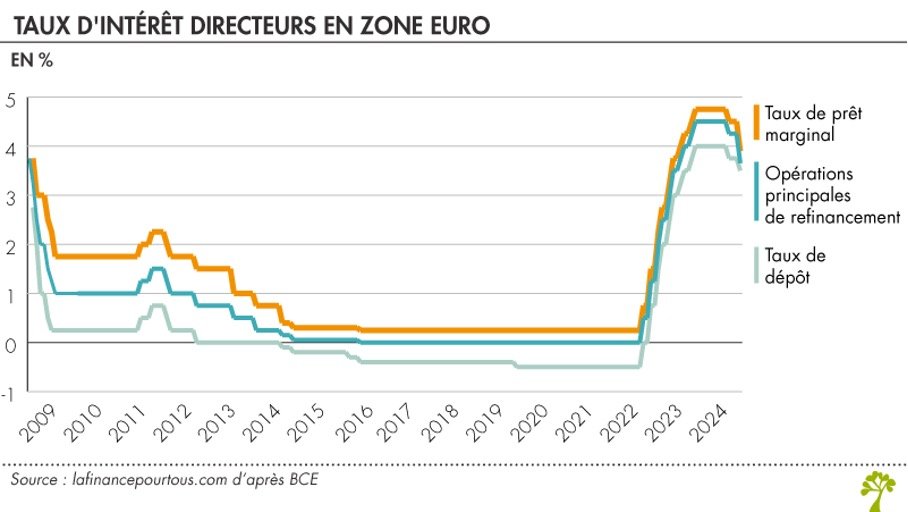
    La BCE fixe ses taux directeurs, actuellement autour de 2%. Ces taux influencent le coût des crédits :

    • Si la BCE baisse ses taux, les banques peuvent emprunter moins cher et répercutent cette baisse sur leurs clients
    • Si elle les remonte, l’effet inverse se produit

    2. L’injection de liquidités

    Pendant les crises (2008, 2020), la BCE rachète massivement des obligations d’État et d’entreprises pour injecter des liquidités dans l’économie. Ces programmes, appelés « assouplissement quantitatif », représentent des milliers de milliards d’euros.

    3. La communication

    La BCE communique régulièrement sur ses intentions futures. Ces « signaux » orientent les décisions des banques et des investisseurs avant même que les mesures soient prises.

    VI. Comment mesure-t-on la monnaie ?

    Les économistes distinguent plusieurs « couches » de monnaie :

    M1 : La monnaie immédiatement utilisable (billets, pièces, comptes courants)

    M2 : M1 + l’épargne facilement mobilisable (comptes à terme de moins de 2 ans)

    M3 : M2 + les placements un peu moins liquides (SICAV monétaires, obligations à court terme)

    La BCE surveille principalement M3, qui représente l’ensemble de la monnaie circulant dans l’économie européenne.

    VII. Les transformations actuelles

    1. La révolution numérique

    Bitcoin et cryptomonnaies : Ces monnaies numériques fonctionnent sans banques centrales. Bitcoin, par exemple, est créé par un processus informatique appelé « minage ». Environ 10 000 nouveaux bitcoins sont créés chaque jour selon des règles préprogrammées.

    Monnaies numériques officielles : La Chine teste déjà son « yuan numérique » avec des millions d’utilisateurs. L’Europe étudie un « euro numérique » qui permettrait de payer directement avec de la monnaie de banque centrale, sans passer par les banques commerciales.

    Stablecoins : Des monnaies numériques comme Tether ou USDC prétendent être garanties par des dollars « vrais ». Elles représentent aujourd’hui plus de 150 milliards de dollars de capitalisation.

    2. Les politiques exceptionnelles depuis 2008

    Depuis la crise financière de 2008, les banques centrales ont créé des quantités inédites de monnaie :

    • La Fed américaine : plus de 8 000 milliards de dollars injectés
    • La BCE : plus de 5 000 milliards d’euros de programmes d’achat
    • La Banque du Japon : l’équivalent de son PIB en rachats d’obligations

    Ces montants représentent plusieurs fois le budget annuel des États concernés.

    3. Les taux négatifs

    Entre 2014 et 2022, la BCE a fixé ses taux en territoire négatif. Concrètement, les banques devaient payer pour déposer leur argent à la BCE, une situation historiquement inédite. L’objectif était de les pousser à prêter plutôt qu’à thésauriser.

    VIII. Conclusion

    La création monétaire, longtemps considérée comme un mécanisme technique réservé aux spécialistes, devient un enjeu central des débats économiques et politiques contemporains. Sa compréhension permet de décoder les grandes évolutions économiques et d’anticiper leurs impacts sur notre quotidien.

    Les transformations en cours – numérisation, politiques monétaires exceptionnelles, nouveaux acteurs – redéfinissent les contours d’un système vieux de plusieurs siècles. Ces mutations affectent directement nos modes de paiement, notre épargne et plus généralement notre rapport à l’argent.

    Maîtriser ces enjeux devient essentiel pour tout citoyen souhaitant comprendre les débats économiques actuels et les choix politiques qui façonnent l’avenir de nos sociétés.

    Comprendre la création monétaire, c’est un premier pas. Mais savoir comment utiliser efficacement votre argent dans ce contexte en mutation constante nécessite une approche personnalisée et professionnelle.

    Prenez rendez-vous pour un conseil personnalisé et découvrez comment :

    • Optimiser votre épargne dans un environnement de taux fluctuants
    • Tirer parti des innovations financières tout en maîtrisant les risques
    • Construire une stratégie patrimoniale cohérente avec les évolutions en cours

    L’expertise financière devient indispensable pour naviguer dans ce paysage monétaire en transformation. Contactez-nous pour analyser votre situation et définir ensemble une stratégie financière adaptée à vos objectifs et au contexte économique actuel.
  • Politique monétaire et placements financiers : guide pour investisseurs en Allemagne

    Politique monétaire et placements financiers : guide pour investisseurs en Allemagne

    L’impact de la politique monétaire sur les marchés financiers

    Quand la politique monétaire fait trembler les bourses, les obligations, et même les devises, ce n’est jamais un hasard. Les décisions des grandes banques centrales, comme la Banque Centrale Européenne (BCE) ou la Réserve Fédérale américaine (Fed), sont l’un des principaux moteurs des marchés financiers. En modifiant le coût de l’argent via leurs taux directeurs, elles influencent les rendements attendus, la perception du risque et les arbitrages des investisseurs. Analysons cet impact marché par marché.

    1. Le marché obligataire : le plus sensible

    Le marché obligataire est le premier à réagir, car sa valeur est mathématiquement liée aux taux d’intérêt.

    • Le mécanisme de base : Lorsqu’une banque centrale relève ses taux directeurs, les nouvelles obligations émises sur le marché primaire offrent des rendements plus élevés. Par conséquent, les obligations plus anciennes, avec des coupons plus faibles, perdent de leur attrait. Pour être vendues sur le marché secondaire, leur prix doit baisser afin que leur rendement s’aligne sur les nouveaux taux. C’est une mécanique immuable : la valeur d’une obligation varie en sens inverse des taux d’intérêt.
      • Exemple : Une obligation d’État émise à 100€ avec un coupon annuel de 2% devient moins intéressante si les nouveaux taux directeurs montent à 4%. Les investisseurs exigeront alors une décote pour l’acheter (par exemple, à 95€), augmentant ainsi son rendement effectif.
    • Impact sur les États et les entreprises : Une hausse des taux directeurs renchérit le coût de financement pour les États et les entreprises qui souhaitent lever de la dette. Cela peut peser sur les finances publiques et réduire la capacité d’investissement des entreprises.
    • La courbe des taux : Les décisions de la BCE n’affectent pas seulement les taux à court terme, mais aussi les taux à long terme (10 ans, 30 ans), qui intègrent les anticipations d’inflation et de croissance future. Une politique monétaire restrictive a tendance à « aplatir » la courbe des taux (l’écart entre les taux courts et longs se réduit), voire à l’inverser, ce qui est souvent perçu comme un signal avant-coureur de récession.

    2. Le marché des actions : une relation complexe

    Le lien entre les taux d’intérêt et les actions est moins direct mais tout aussi puissant. Il passe principalement par le coût du capital et l’actualisation des bénéfices futurs.

    • L’effet de valorisation : La valeur théorique d’une action correspond à la somme de ses flux de trésorerie futurs (dividendes, bénéfices) actualisée à aujourd’hui. Le taux d’actualisation utilisé intègre le « taux sans risque » (lié aux taux directeurs). Ainsi, quand les taux montent, le taux d’actualisation augmente, ce qui diminue mathématiquement la valeur présente des bénéfices futurs.
      • Les valeurs de croissance (technologie, luxe, biotech), dont la valorisation repose sur des profits attendus dans un futur lointain, sont les plus pénalisées par ce phénomène.
      • Les valeurs cycliques (banques, industrie, distribution) peuvent mieux résister. Les banques, par exemple, voient leurs marges d’intérêt augmenter lorsque les taux montent. Les valeurs plus « défensives » (santé, services aux collectivités) sont souvent moins affectées.
    • L’effet sur l’économie : Une politique monétaire restrictive vise à freiner l’économie pour maîtriser l’inflation. Cela peut entraîner une baisse des bénéfices des entreprises, pesant sur les cours de bourse. Inversement, une baisse des taux stimule l’activité et peut soutenir les marchés actions, car le financement devient moins cher et les investisseurs, en quête de rendement, se détournent des obligations au profit des actions (phénomène du TINA : « There Is No Alternative »).

    3. Le marché des devises : le jeu des différentiels

    Les taux directeurs sont un facteur clé sur le marché des changes (Forex).

    • L’attractivité de la monnaie : Un différentiel de taux d’intérêt élevé rend une devise plus attractive. Si la BCE relève ses taux de manière plus agressive que la Fed, les investisseurs seront incités à vendre des dollars pour acheter des euros afin de bénéficier d’une meilleure rémunération. Cette demande accrue fait monter le cours de l’euro par rapport au dollar.
    • Impact sur le commerce extérieur : Un euro fort pénalise les entreprises exportatrices européennes (leurs produits deviennent plus chers à l’international) mais avantage les importateurs (le coût des matières premières ou des produits importés en dollars diminue).

    4. Les flux d’investissement et les autres actifs

    Les décisions de la BCE modifient les flux de capitaux à l’échelle mondiale.

    • Arbitrage géographique : Si les rendements attendus en zone euro deviennent plus attractifs que ceux des pays émergents (Inde, Brésil…) ou d’autres zones développées, les investisseurs réorientent leurs capitaux vers l’Europe. Ce phénomène affecte tous les marchés : plus de liquidités pour les actions, variations des spreads sur les obligations, etc.
    • L’immobilier : Ce secteur est très sensible aux taux d’intérêt. Des taux bas facilitent l’accès au crédit immobilier, stimulant la demande et faisant monter les prix. Une hausse rapide des taux, à l’inverse, peut provoquer un net ralentissement, voire une correction du marché.
    • Les matières premières : Libellées en dollars, les matières premières comme le pétrole ou l’or ont une relation inverse avec le billet vert. Une politique monétaire américaine restrictive (hausse des taux) renforce le dollar et tend à faire baisser le prix des matières premières.

    En conclusion, la politique monétaire agit comme un chef d’orchestre pour les marchés financiers. Chaque décision, et même chaque discours, est scruté pour anticiper les mouvements futurs. Comprendre ces mécanismes est essentiel pour tout investisseur souhaitant naviguer dans un environnement économique en constante évolution.

    Comprendre ces mécanismes est crucial, mais le plus important est de savoir comment ils s’appliquent à votre situation financière personnelle. Comment ces décisions de banques centrales à l’échelle mondiale impactent-elles votre portefeuille, votre prêt immobilier ou vos objectifs d’épargne ?

    Si vous souhaitez comprendre comment adapter vos finances à ces conditions en constante évolution, prenez rendez-vous dès maintenant pour un premier entretien gratuit et sans engagement. Nous vous aiderons à y voir plus clair et à optimiser votre stratégie.

  • Taux de change et compétitivité : un enjeu stratégique pour l’économie allemandes

    Taux de change et compétitivité : un enjeu stratégique pour l’économie allemandes

    Taux de change : second pilier de la politique monétaire de la BCE

    Le deuxième pilier de la BCE : assurer un euro fort par le taux de change

    La Banque centrale européenne (BCE) ne se limite pas à la gestion des taux d’intérêt. Un autre axe fondamental de sa mission est de veiller à la stabilité de l’euro sur le marché des changes, c’est-à-dire par rapport aux autres monnaies. Cette action vise à préserver la crédibilité et la compétitivité de l’euro dans les échanges internationaux.

    I. Le taux de change : définition et rôle

    Le taux de change représente la valeur de l’euro par rapport aux autres devises. La BCE suit attentivement ces taux et peut intervenir sur les marchés des changes en utilisant ses réserves de devises étrangères. Son objectif est de garantir que l’euro reste une monnaie stable et adaptée aux réalités économiques mondiales.

    1. Change fixe versus change flottant : deux régimes monétaires

    Il existe deux grands systèmes pour déterminer la valeur d’une monnaie : le change flottant et le change fixe.

    Dans un régime de change flottant, la valeur de la monnaie est déterminée librement par le marché, c’est-à-dire par l’offre et la demande sur le marché des devises. Cette valeur peut s’apprécier ou se déprécier selon les flux commerciaux, les investissements, les taux d’intérêt et la confiance des acteurs économiques. Ce système est aujourd’hui le plus répandu. L’euro, le dollar, le yen et la plupart des grandes monnaies évoluent ainsi.

    Dans un régime de change fixe, la banque centrale fixe une parité entre sa monnaie et une autre devise, par exemple un taux de change précis entre la couronne danoise et l’euro. Elle s’engage à maintenir cette parité en intervenant régulièrement sur le marché des changes pour acheter ou vendre sa propre monnaie. Ce système offre une certaine stabilité, mais il est coûteux et difficile à maintenir, en particulier lors de crises économiques ou de mouvements massifs de capitaux.

    2. Vocabulaire utile pour comprendre les variations monétaires

    Il est important de distinguer les termes utilisés selon le régime de change. Dans un régime flottant, c’est le marché qui détermine la valeur de la monnaie. On parle alors d’appréciation lorsque la monnaie gagne en valeur, et de dépréciation lorsqu’elle en perd. En revanche, dans un régime fixe, la banque centrale ajuste volontairement la parité. On parle alors de réévaluation lorsque la monnaie est revalorisée, et de dévaluation lorsqu’elle est dévalorisée.

    3. Pourquoi le change fixe est difficile à tenir ?

    Imaginons qu’un pays comme le Mexique décide de fixer sa monnaie au taux de change de l’euro. Pour maintenir cette parité, la banque centrale doit être prête à intervenir à tout moment sur le marché des changes. Si les investisseurs perdent confiance et vendent massivement la monnaie nationale, sa valeur baisse. Pour éviter que ce taux chute, la banque centrale doit acheter sa propre monnaie en utilisant ses réserves de devises étrangères. Ces réserves sont limitées. Une fois épuisées, la banque centrale ne peut plus défendre le taux de change et la monnaie est dévaluée. Plusieurs pays d’Amérique latine ont connu ce type de crise dans les années 1980. C’est pourquoi la plupart des pays ont adopté le régime de change flottant.

    4. Les avantages et inconvénients d’une monnaie forte

    Une monnaie forte présente plusieurs avantages. Elle permet de réduire le coût des importations, ce qui limite la hausse des prix pour les consommateurs et contribue à contenir l’inflation. Elle renforce aussi le pouvoir d’achat à l’étranger, facilitant les voyages et les investissements internationaux des particuliers et des entreprises.

    Exemple 1 : Une entreprise européenne importe des smartphones fabriqués aux États-Unis. Si 1 euro vaut 1,20 dollars, un smartphone coûtant 1000 dollars aux États-Unis coûtera à l’entreprise européenne 833,33 euros (1000 / 1,20). Si l’euro s’affaiblit et que 1 euro vaut désormais 1,10 dollars, ce même smartphone coûtera 909,09 euros (1000 / 1,10). 

    La monnaie forte a permis à l’entreprise d’acheter le produit moins cher. Ce coût d’importation plus faible peut être répercuté sur le prix de vente final du smartphone en Europe, ce qui limite la hausse des prix pour les consommateurs et contribue à maintenir une inflation faible.

    Exemple 2 : En supposant un taux de change de 1 CHF = 1,06 EUR, le touriste change 1 000 CHF et reçoit 1 060 EUR. Il utilise cet argent pour ses dépenses de voyage. Si le franc suisse s’affaiblit et que 1 CHF ne vaut plus que 1,02 EUR, le même montant de 1 000 CHF ne lui donnera que 1 020 EUR.

    Grâce à sa monnaie forte, le touriste suisse a un plus grand pouvoir d’achat en Europe. Ses 1 000 CHF initiaux lui permettent de dépenser plus sur place pour l’hébergement, la nourriture ou les activités, car chaque franc suisse échangé lui rapporte plus d’euros.

    Cependant, une monnaie forte peut aussi pénaliser les exportations en rendant les produits plus chers sur les marchés étrangers, ce qui peut peser sur la compétitivité des entreprises et ralentir la croissance économique.

    Exemple : Une entreprise allemande fabrique des voitures et les vend sur le marché américain. Le prix de vente d’un modèle en Europe est de 40 000 euros.

    • Avec un euro faible (1 € = 1,10 $), le prix de la voiture pour un acheteur américain est de 44 000 $ (40 000 € x 1,10).
    • Avec un euro fort (1 € = 1,30 $), le prix de la même voiture pour l’acheteur américain grimpe à 52 000 $ (40 000 € x 1,30).

    Impact : La monnaie forte a rendu la voiture allemande 8 000 $ plus chère pour les Américains. Face à des concurrents japonais ou coréens dont les monnaies sont moins fortes, le constructeur allemand perd en compétitivité, ses ventes peuvent chuter, et il est contraint soit de baisser ses prix (ce qui réduit sa marge), soit de perdre des parts de marché.

    II. Le cas particulier de la Suisse : quand l’argent ne coûte presque rien

    La Suisse illustre parfaitement une politique monétaire très accommodante avec des taux d’intérêt proches de zéro, voire négatifs, depuis plusieurs années. Cette situation signifie que la Banque nationale suisse (BNS) prête de l’argent aux banques commerciales à un coût extrêmement faible, ce qui se traduit par des crédits peu coûteux pour les ménages et les entreprises. Concrètement, emprunter de l’argent pour acheter un bien immobilier ou financer un projet est rendu très accessible, favorisant ainsi la consommation et l’investissement.

    Cependant, cette politique a aussi des conséquences pour les épargnants : placer de l’argent rapporte peu, ce qui incite à rechercher des alternatives d’investissement plus risquées ou à privilégier la dépense. Par ailleurs, la force du franc suisse, considéré comme une monnaie refuge en période d’incertitude économique mondiale, exerce une pression sur les exportations suisses, rendant leurs produits plus chers à l’étranger. Pour limiter cette appréciation du franc, la BNS maintient des taux bas afin de décourager les flux spéculatifs et soutenir l’économie nationale.

    Ainsi, dire que « l’argent ne coûte pas » en Suisse reflète une stratégie monétaire visant à équilibrer les effets d’une monnaie forte, en facilitant le crédit à coût réduit pour préserver la croissance économique tout en faisant face à des défis propres à ce contexte particulier.ore plus accessible et transparente pour vous.

  • Stabilité des prix : pourquoi la politique monétaire vous concerne directement ?

    Stabilité des prix : pourquoi la politique monétaire vous concerne directement ?

    De la Banque Centrale à votre portefeuille : décryptage de l’influence de la politique monétaire sur vos finances.

    La politique monétaire est parfois perçue comme une affaire technique, réservée aux banques centrales et aux marchés financiers. Pourtant, ses effets se répercutent dans tous les aspects de la vie économique. Les décisions prises par la Banque centrale européenne (BCE) influencent le niveau des taux d’intérêt, le coût du crédit, la rémunération de l’épargne, ainsi que l’évolution des prix à la consommation. Comprendre les mécanismes de la politique monétaire permet donc d’éclairer les choix économiques, financiers et patrimoniaux auxquels sont confrontés les ménages comme les entreprises.

    I. Une politique monétaire européenne au service de la stabilité des prix

    1. La mission de la Banque centrale européenne

    Depuis la création de l’euro, la Banque centrale européenne est chargée de définir et de conduire la politique monétaire pour les pays membres de la zone euro. Son objectif principal est la stabilité des prix. Cela signifie qu’elle doit maintenir l’inflation à un niveau proche, mais inférieur, à 2 % à moyen terme. Cette cible a été choisie pour préserver le pouvoir d’achat, garantir la prévisibilité économique, et assurer la confiance dans la monnaie.

    2. Une coordination avec les banques centrales nationales

    La BCE travaille en étroite collaboration avec les banques centrales nationales des États membres ayant adopté l’euro. Cette organisation, appelée l’Eurosystème, permet de mettre en œuvre les décisions monétaires de manière harmonisée dans toute la zone euro, tout en tenant compte des spécificités économiques de chaque pays. Les décisions sont prises par le Conseil des gouverneurs, composé des six membres du directoire de la BCE et des gouverneurs des banques centrales nationales.

    3. Trois notions à distinguer : inflation, déflation et désinflation

    L’inflation désigne une augmentation durable du niveau général des prix, mesurée en zone euro par l’indice des prix à la consommation harmonisé. La déflation correspond à une baisse prolongée de ce même niveau de prix, ce qui peut inciter les agents économiques à différer leurs achats et freiner la croissance. Enfin, la désinflation est un ralentissement de l’inflation, autrement dit une diminution du taux de hausse des prix, sans pour autant entrer en territoire négatif.

    II. Les instruments de la BCE pour maîtriser l’inflation

    1. Le rôle central des taux directeurs

    Le principal levier d’action de la BCE est l’ajustement de ses taux directeurs. On distingue trois taux principaux : 

    Le taux de refinancement est le taux auquel les banques commerciales peuvent emprunter à court terme auprès de la BCE. Le taux de dépôt correspond à la rémunération que perçoivent les banques lorsqu’elles placent des liquidités auprès de la BCE pour une très courte durée. Le taux de prêt marginal s’applique aux emprunts d’urgence effectués par les banques sur une période de 24 heures.

    2. Un mécanisme de transmission à l’économie réelle

    En ajustant ses taux directeurs, la BCE agit sur le coût auquel les banques commerciales peuvent se refinancer. Ce coût influence directement les conditions de crédit proposées aux ménages et aux entreprises. Une hausse des taux directeurs renchérit le financement bancaire, ce qui incite les établissements de crédit à augmenter les taux appliqués aux emprunteurs. Conséquence : les crédits, notamment immobiliers, deviennent plus onéreux, ce qui peut décourager la demande, ralentir la consommation et différer certains investissements.

    À l’inverse, lorsque la BCE abaisse ses taux, le coût de refinancement diminue. Les banques sont alors en mesure de proposer des prêts à des conditions plus attractives, ce qui stimule la demande de crédit, favorise l’activité économique et soutient l’inflation lorsque celle-ci est jugée trop faible.

    Le crédit immobilier illustre parfaitement ce mécanisme. Lorsqu’un ménage souhaite acquérir un bien, il doit en financer une partie par l’emprunt. Or, les banques n’ont pas en permanence des fonds disponibles pour prêter à tous leurs clients. Elles se refinancent, soit auprès de la BCE, soit sur le marché interbancaire. Si les taux directeurs sont élevés, leur coût d’accès aux liquidités augmente. Elles répercutent alors ce surcoût sur les taux d’intérêt proposés aux emprunteurs. Ainsi, une hausse des taux directeurs freine mécaniquement la dynamique du marché immobilier.

    Ce mécanisme est au cœur de la stratégie de la BCE : en rendant le crédit plus ou moins accessible, elle module le niveau de la demande globale et influe sur la trajectoire des prix. Il s’agit d’un outil de régulation puissant, en particulier en période d’inflation élevée ou, à l’inverse, de croissance économique insuffisante.

    3. Des effets indirects sur l’ensemble des décisions économiques

    La politique monétaire agit également à travers les anticipations des agents économiques. Lorsque la BCE annonce une orientation future de ses taux, les marchés financiers, les entreprises et les particuliers adaptent leurs comportements. C’est ce qu’on appelle la gestion des anticipations, qui constitue un canal essentiel de transmission des décisions monétaires. Par ailleurs, la stabilité de l’environnement financier, favorisée par une politique monétaire cohérente, renforce la confiance et la fluidité des échanges économiques.

    III. Les mesures non conventionnelles en période exceptionnelle

    1. Une politique adaptée aux crises économiques

    Lorsque les taux directeurs atteignent des niveaux très bas et que la croissance reste insuffisante, les instruments traditionnels peuvent perdre en efficacité. Dans ce contexte, la BCE peut avoir recours à des mesures dites non conventionnelles, destinées à relancer l’économie par d’autres moyens que les taux.

    2. L’exemple de l’assouplissement quantitatif

    L’assouplissement quantitatif, également connu sous le terme de quantitative easing, est l’un de ces instruments. Il consiste à acheter massivement des actifs financiers, en particulier des obligations d’État, sur les marchés secondaires. Ce programme vise à injecter des liquidités dans l’économie, à faire baisser les taux d’intérêt à long terme, et à encourager le financement de l’activité privée. Il s’agit d’un outil utilisé dans des périodes exceptionnelles, notamment après la crise financière de 2008 et pendant la pandémie de Covid-19.

    3. Un usage encadré et temporaire

    Ces mesures non conventionnelles sont conçues comme temporaires et ciblées. Leur mise en œuvre repose sur un diagnostic précis de la conjoncture macroéconomique. Elles font l’objet d’un suivi rigoureux, et leur retrait progressif est envisagé dès que les conditions économiques permettent un retour à une politique monétaire plus classique.

    Conclusion

    La politique monétaire joue un rôle déterminant dans l’équilibre de l’économie européenne. Elle influence les conditions de financement, le comportement des agents économiques, l’évolution des prix et, plus largement, la dynamique de la croissance. En maintenant une inflation maîtrisée, la Banque centrale européenne contribue à créer un environnement économique stable, favorable à l’investissement et à la consommation.

    En juin dernier, la BCE a décidé de suspendre temporairement son cycle de baisse des taux, après huit ajustements successifs. Cette décision témoigne d’une inflation progressivement contenue, mais aussi d’un contexte économique incertain, dans lequel la prudence reste de mise.

    Suivre les évolutions de la politique monétaire permet de mieux anticiper ses effets sur les marchés financiers, les choix d’épargne, les stratégies de financement et les arbitrages économiques à long terme.

    Ces évolutions, nous les suivons pour vous à travers notre accompagnement, afin de vous aider à en faire bon usage dans votre stratégie financière. Vous souhaitez obtenir davantage d’information à ce sujet ? N’hésitez pas à prendre contact avec nous !