Catégorie : Autres

  • Rentrée en Allemagne : les délais financiers qui se referment maintenant

    Rentrée en Allemagne : les délais financiers qui se referment maintenant

    Vous rentrez de vacances. La valise n’est pas encore défaite que la pile de courrier, déjà haute sur la table de la cuisine, vous regarde.

    Un avis de votre assurance habitation. Un relevé de compte que vous n’avez pas ouvert depuis juillet. Une lettre de la caisse de retraite légale allemande, la Rentenversicherung, mise de côté « pour plus tard ».

    Ce réflexe n’a rien d’anormal. Après des semaines loin du quotidien administratif allemand, on a besoin d’un sas avant d’y replonger.

    Le problème, c’est que dans cette pile, certains papiers ont une date qui compte à rebours pendant que vous hésitez à les ouvrir. Pas dans six mois. Maintenant.

    Cinq sujets, dans cette pile, ont vraiment un calendrier qui joue contre vous en ce moment : la couverture santé, les autres assurances, la protection de votre revenu (la BU), l’épargne qui dort, et la retraite. Pour chacun, vous êtes probablement dans l’un de ces deux cas : quelque chose est déjà en place et mérite d’être revérifié, ou rien n’a encore été fait et il est temps de s’en occuper. Prenons-les un par un.

    L’assurance santé : les seuils qui changent chaque année

    Commençons par le sujet le plus mal compris de la pile : la couverture santé.

    En Allemagne, la santé ne se paie pas comme en France. Il existe deux systèmes bien distincts, et presque tout le monde doit choisir entre les deux dès qu’on prend un emploi salarié.

    Le premier est un système de cotisation obligatoire : vous versez un pourcentage de votre salaire, prélevé automatiquement, pour une couverture identique quel que soit l’organisme choisi (les « caisses », Krankenkassen). C’est ce qu’on appelle la GKV, l’assurance maladie légale. La plupart des salariés en relèvent par défaut.

    Le second est un système d’assurance privée : la cotisation est calculée sur votre âge et votre état de santé au moment de la souscription, pas sur votre salaire, et la couverture varie d’un contrat à l’autre. C’est la PKV, l’assurance maladie privée. On n’y a accès qu’au-delà d’un certain niveau de revenu.

    Peut-être que vous êtes en GKV depuis votre premier jour de travail en Allemagne, sans jamais vous être reposé la question. Peut-être qu’on vous a orienté vers une PKV à votre arrivée, sur les conseils d’un collègue ou d’un courtier, sans y revenir depuis. Dans les deux cas, la question de rentrée est la même : ce choix, fait à un moment donné, correspond-il encore à votre situation aujourd’hui ?

    Ce qui compte, c’est le mécanisme : ces chiffres bougent chaque année, souvent sans que vous en soyez informé autrement que par une ligne discrète sur un courrier.

    Voici ce qui rend cette question d’actualité chaque année, et que peu de monde surveille. Le niveau de revenu à partir duquel on peut passer en PKV, le plafond de salaire sur lequel se calcule la cotisation GKV, et le taux de cotisation additionnel que chaque caisse peut fixer, sont recalculés chaque année. Ces trois chiffres changent, et l’annonce tombe généralement en fin d’année, pour une entrée en vigueur au 1er janvier suivant.

    Cela a des conséquences concrètes. Si votre salaire a augmenté cette année et franchit le seuil, la PKV devient une option qui ne l’était pas auparavant. Si vous êtes déjà en PKV, votre cotisation peut évoluer, parfois nettement, et l’assureur doit vous indiquer pourquoi. Une hausse significative de cotisation ouvre en général un droit de résiliation spécifique, avec son propre délai, différent de celui des autres assurances.

    Je ne donne pas ici de montant : chaque caisse, chaque contrat PKV, chaque situation individuelle a ses propres chiffres, pas encore tous publiés pour l’année prochaine au moment où j’écris ces lignes.

    C’est justement pour cette raison que regarder sa situation maintenant, avant le 1er janvier, a du sens, que vous soyez en GKV depuis toujours sans y avoir repensé, en PKV depuis le départ sans l’avoir revérifiée, ou simplement en train de vous demander si vous êtes dans le bon système. Un regard indépendant, qui a accès à l’ensemble du marché des assureurs privés plutôt qu’à un seul, fait ici une vraie différence. J’explique comment je travaille sur ma page à propos.

    Les autres assurances : la fenêtre de résiliation qui se referme

    Il existe en Allemagne trois contrats d’assurance que presque tout le monde détient, ou devrait détenir, sans forcément y avoir jamais repensé depuis la souscription.

    Le premier couvre les dommages que vous causez à quelqu’un d’autre, sans faire exprès : un dégât des eaux chez le voisin, un accident de vélo. C’est la Haftpflichtversicherung, la responsabilité civile. Le deuxième couvre le contenu de votre logement (mobilier, électroménager, vêtements) en cas de vol, incendie ou dégât des eaux. C’est la Hausratversicherung, l’assurance habitation. Le troisième prend en charge les frais d’avocat et de procédure en cas de litige, avec ses propres exclusions selon le domaine (travail, logement, circulation). C’est la Rechtsschutzversicherung, la protection juridique.

    Peut-être que vous avez souscrit ces trois contrats en arrivant, avec l’agence recommandée par un collègue, sans jamais les rouvrir depuis. Peut-être qu’il vous en manque un, en vous disant que ça attendra. Dans les deux cas, c’est maintenant qu’il faut trancher : vérifier ce que vous avez déjà, ou combler ce qui manque, avant que la fenêtre ne se referme.

    Pour ces trois contrats, la règle est presque toujours la même : ils se renouvellent tacitement chaque année, et pour les résilier ou en changer, il faut respecter un préavis de trois mois avant l’échéance. Si votre contrat se termine au 31 décembre, comme c’est le cas de la majorité des polices, la lettre de résiliation doit partir avant fin septembre. Une fois cette date passée, vous êtes reparti pour un an, aux mêmes conditions, au même prix.

    Un point sur lequel on se trompe souvent : c’est la date d’envoi qui compte, pas la date de réception par l’assureur. Une lettre recommandée avec accusé de réception reste le moyen le plus sûr de prouver que vous avez respecté le délai.

    L’assurance automobile, si vous en avez une, suit un calendrier différent et mérite d’être vérifiée séparément : le préavis y est généralement d’un mois, avec une échéance courante au 31 décembre également, donc un courrier à envoyer avant le 30 novembre.

    Comparer ne veut pas dire chercher le tarif le plus bas. Deux contrats d’assurance habitation au même prix peuvent avoir des plafonds de remboursement, des franchises et des exclusions très différentes. C’est précisément ce que je regarde avec mes clients : pas seulement ce qu’ils paient, mais ce qu’ils obtiennent en échange.

    Le réflexe simple pour cette semaine : sortez ces trois contrats de la pile en premier. Ce sont eux qui ont une horloge qui tourne le plus vite.

    La BU : la protection qu’on ne compare pas chaque année

    Il existe une quatrième assurance qui a sa place dans cette pile, mais avec une logique très différente des trois précédentes.

    Elle protège votre revenu si vous devenez un jour incapable d’exercer votre métier, à la suite d’une maladie ou d’un accident. En Allemagne, c’est l’une des couvertures les plus importantes qu’on puisse avoir : sans elle, une incapacité de longue durée peut faire chuter brutalement les revenus du foyer, bien au-delà de ce que couvrent la sécurité sociale ou l’employeur. On l’appelle la Berufsunfähigkeitsversicherung, ou BU.

    Contrairement à la Haftpflicht, la Hausrat ou la Rechtsschutz, la BU ne se résilie pas chaque année pour comparer les prix. C’est un engagement de long terme : une fois souscrite, en changer n’est généralement pas une bonne idée, parce qu’on perd l’ancienneté du contrat et les conditions de santé acceptées à l’origine. Il n’y a donc pas de fenêtre de résiliation à surveiller ici, volontairement, ce n’est pas le sujet de cette section.

    Le bon réflexe de rentrée est différent selon votre situation. Peut-être que vous n’avez jamais souscrit de BU, en vous disant que vous êtes jeune et en bonne santé : c’est précisément la bonne fenêtre pour y réfléchir, parce que plus on attend, plus la souscription devient difficile, voire coûteuse, avec l’âge et l’état de santé. Peut-être que vous en avez déjà une, souscrite il y a plusieurs années sur un revenu plus bas que celui d’aujourd’hui : la question de rentrée est alors de vérifier si le montant de couverture correspond toujours à votre revenu actuel, ou s’il est resté figé pendant que votre salaire progressait.

    Pour la BU, la seule urgence est de ne pas laisser passer une année de plus sans y avoir réfléchi, ou sans avoir vérifié le montant.

    Le budget post-vacances et l’épargne qui dort

    Entre les vacances, la rentrée scolaire et les derniers achats de l’été, le compte courant a probablement pris un coup. C’est le moment naturel où l’on regarde ce qu’il reste.

    Pour les familles binationales, septembre ajoute son lot de prélèvements groupés : frais de scolarité si les enfants sont au Lycée Français ou dans une école bilingue, activités extrascolaires, parfois un dépôt de garantie pour un nouveau logement. Le relevé bancaire de septembre mérite d’être regardé ligne par ligne, pas juste survolé.

    C’est aussi le moment où l’on retrouve, souvent avec surprise, des abonnements ou prélèvements automatiques qu’on a oubliés depuis le printemps. Une salle de sport jamais utilisée, un service en doublon. Rien de spectaculaire, mais cela vaut la peine d’être nettoyé une fois par an.

    Une fois ce nettoyage fait, beaucoup découvrent la même chose : une somme qui dort depuis des mois sur un compte courant, ou sur un compte d’épargne à vue faiblement rémunéré (le Tagesgeldkonto), en attendant de voir. Elle ne rapporte presque rien, et l’inflation grignote sa valeur pendant qu’elle attend.

    Peut-être que vous savez déjà très bien qu’une somme dort quelque part, vous vous dites juste que vous vous en occuperez plus tard. Peut-être, à l’inverse, que vous n’avez jamais vraiment fait ce point et que vous ignorez combien dort réellement sur l’ensemble de vos comptes. Dans les deux cas, le geste de rentrée est le même : ouvrir les relevés et compter, une bonne fois.

    Ce n’est pas une question de montant. Même une épargne de précaution mérite d’être placée quelque part qui travaille un minimum, une fois le matelas de sécurité mis de côté. Une règle simple, à ajuster selon votre situation : gardez de côté l’équivalent de plusieurs mois de dépenses courantes en réserve immédiatement disponible, et posez-vous la question pour le reste.

    Il y a aussi un angle qu’on sous-estime souvent : cette épargne qui dort n’est pas toujours au même endroit. Un compte ouvert à l’arrivée et jamais reclôturé, un second Tagesgeldkonto ouvert quelques années plus tard pour un projet resté sans suite, un livret resté au même taux depuis l’ouverture. Mis bout à bout, sans jamais être mis en regard les uns des autres, ces comptes pèsent souvent plus lourd qu’on ne le pense.

    Le point de rentrée n’est pas de tout réorganiser en un week-end. C’est de se poser une question simple pour chacune de ces sommes : a-t-elle une destination, ou attend-elle juste que je m’en occupe ?

    La retraite qu’on peut encore optimiser cette année

    Avant de parler de fiscalité, un mot sur ce dont il s’agit vraiment.

    La Rürup-Rente, aussi appelée Basis-Rente, est un produit d’épargne retraite privé allemand. C’est l’équivalent, dans la logique, d’un plan d’épargne retraite déductible comme on peut en connaître en France : vous versez pendant votre vie active, l’argent reste bloqué jusqu’à la retraite, et vous touchez ensuite une rente. Conçu à l’origine pour les indépendants, ce produit est aujourd’hui accessible aux salariés aussi.

    Peut-être que vous avez déjà un contrat de ce type, ouvert il y a quelques années sur les conseils de quelqu’un, et que vous ne savez plus vraiment ce qu’il vaut aujourd’hui. Peut-être que vous n’en avez jamais ouvert, en vous disant que la retraite est encore loin. Dans les deux cas, c’est maintenant que ça se vérifie, pas en décembre.

    Sous certaines conditions, les versements effectués sur ce type de contrat réduisent le montant sur lequel vous êtes imposé, mais seulement pour l’année civile où ils sont versés. Un versement fait en janvier prochain ne compte pas pour cette année. C’est un mécanisme à date fixe, pas un choix qu’on peut rattraper après coup.

    C’est là que le calendrier devient concret. Mettre en place un contrat de ce type prend du temps : choisir un produit (il en existe plusieurs types, classiques ou en unités de compte, avec des frais et des garanties très différents), remplir le dossier de souscription, parfois répondre à un questionnaire de santé, puis attendre le traitement par l’assureur. Selon l’établissement, ce processus prend plusieurs semaines. Attendre décembre, c’est souvent trop tard pour que le contrat soit actif et le premier versement passé avant le 31 décembre.

    Septembre est donc le bon moment pour se poser la question, pas parce que c’est urgent au sens où l’assurance l’est, mais parce que le calendrier de mise en place l’impose.

    Il y a aussi un angle franco-allemand à ne pas oublier. Une Rürup-Rente ne se choisit pas isolément : elle s’inscrit à côté de vos droits à la retraite française, de votre Rentenversicherung allemande, et d’éventuels autres contrats déjà en place. L’empiler sans vue d’ensemble peut créer plus de blocage de capital que de bénéfice réel.

    Je ne calcule pas ici l’avantage fiscal exact : cela dépend de votre situation et revient à votre Steuerberater, l’expert-comptable spécialisé en fiscalité en Allemagne. Mon rôle est de vérifier si ce type de produit a sa place dans votre stratégie de retraite franco-allemande, et de le mettre en place à temps si c’est le cas.

    Un point d’ensemble, pas une liste de plus

    Plutôt que de traiter ces cinq sujets un par un, dans l’urgence et séparément, il existe une manière plus structurée de faire le point : la norme DIN 77230.

    C’est le référentiel allemand reconnu pour l’analyse financière des particuliers (Basis-Finanzanalyse für Privathaushalte). Elle organise une vue d’ensemble de votre situation, santé, assurances, épargne, retraite, plutôt que de traiter chaque courrier isolément.

    Je peux réaliser cette analyse avec vous, en français, en tenant compte de vos deux pays. C’est exactement la logique de mon accompagnement pour les particuliers, organisé autour de quatre piliers (investissements, retraite, assurances et prévoyance, transmission), que je détaille sur ma page dédiée aux particuliers. Le premier échange est un état des lieux, pas un rendez-vous de vente.

    Si cette pile de courrier vous parle, autant en faire quelque chose d’utile cette semaine. Vous pouvez réserver un premier échange, ou en lire davantage sur mon parcours sur ma page à propos.

    Cet article est informatif et ne constitue pas un conseil en investissement personnalisé. Tout placement comporte un risque de perte en capital.


    Questions fréquentes

    Qu’est-ce que la norme DIN 77230 ?

    C’est le référentiel allemand reconnu pour l’analyse financière des particuliers. Elle structure une vue d’ensemble de votre situation plutôt qu’un traitement sujet par sujet.

    Quand dois-je résilier mes assurances en Allemagne pour ne pas être reconduit d’un an ?

    En général, trois mois avant l’échéance annuelle du contrat, pour la responsabilité civile (Haftpflicht), l’assurance habitation (Hausrat) et la protection juridique (Rechtsschutz). Si votre police se termine au 31 décembre, la lettre de résiliation doit partir avant fin septembre. L’assurance automobile a son propre délai, généralement un mois.

    La BU fonctionne-t-elle comme les autres assurances, avec un délai à respecter chaque année ?

    Non. La Berufsunfähigkeitsversicherung, qui protège votre revenu en cas d’incapacité à exercer votre métier, est un engagement de long terme, pas un contrat qu’on compare et résilie chaque année. Une fois souscrite, il est généralement déconseillé d’en changer. Le bon moment pour s’en occuper, c’est avant de la souscrire si vous n’en avez pas, ou pour vérifier que son montant correspond à votre revenu actuel si vous en avez déjà une.

    Les seuils PKV/GKV changent-ils vraiment chaque année ?

    Oui. Le seuil de revenu donnant accès à l’assurance santé privée (PKV), le plafond de salaire sur lequel se calcule la cotisation de l’assurance légale (GKV) et le taux de cotisation additionnel des caisses sont recalculés chaque année, avec une entrée en vigueur au 1er janvier. Ces annonces arrivent en général en fin d’année, ce qui laisse peu de temps pour comparer dans l’urgence.

    La Rürup-Rente réduit-elle vraiment mes impôts ?

    Sous certaines conditions, oui, mais le calcul exact dépend de votre situation personnelle. Seul votre Steuerberater peut vous donner le chiffre précis. Mon rôle est de vérifier si ce produit a sa place dans votre stratégie.
  • Changements Fiscaux 2026 : Guide Stratégique pour les Professionnels à Hauts Revenus

    Changements Fiscaux 2026 : Guide Stratégique pour les Professionnels à Hauts Revenus

    Changements Fiscaux 2026 : Guide Stratégique pour les Professionnels à Hauts Revenus

    Votre Salaire Net est Sous Pression

    Si vous gagnez plus de 100 000 €, 2026 marque un point d’inflexion critique. Pour la première fois, le plafond de cotisation à l’assurance pension a franchi la barre des six chiffres, atteignant 101 400 €. Combiné à une croissance plus lente des allègements fiscaux, cela crée une « pression fiscale » où vos augmentations de salaire sont absorbées par la hausse des cotisations sociales plus rapidement que les avantages fiscaux ne peuvent les compenser.

    Les plafonds de cotisations sociales augmentent de plus de 5 % tandis que votre abattement fiscal de base n’augmente que de 2,08 %. Cet écart signifie moins de salaire net par rapport à votre salaire brut, même si vous recevez une augmentation.

    Les Chiffres Qui Comptent Pour Vous

    Indicateur20252026Variation
    Plafond Santé (GKV)€66,150€69,750+5.44%
    Plafond Pension (RV)€96,600€101,400+4.97%
    Limite d’Assurance Obligatoire€73,800€77,400+4.88%
    Abattement Fiscal de Base€12,096€12,348+2.08%
    Kindergeld (Mensuel)€255€259+1.57%

    Point Clé : Le plafond de pension a augmenté de 4 800 €, tandis que votre abattement fiscal n’a augmenté que de 252 €. Pour les familles, le Kindergeld n’a augmenté que de 4 €/mois par enfant. La créance de l’État sur vos revenus s’étend beaucoup plus rapidement que les mécanismes d’allègement conçus pour la compenser.

    Analyse de Scénario : Un Salarié à 105 000 € en 2026

    Examinons un exemple concret pour comprendre l’impact réel :

    Vous avez gagné 105 000 € en 2025 et recevez une augmentation de 3 % pour atteindre 108 150 € en 2026.

    Que se Passe-t-il Avec Vos 3 150 € Supplémentaires ?

    1. Les Cotisations Sociales S’Étendent : Parce que le plafond de pension est passé de 96 600 € à 101 400 €, 4 800 € supplémentaires de votre revenu sont désormais soumis à la cotisation pension complète de 18,6 % (part salariale de 9,3 %). Pour un employé, cela signifie 446,40 € de déductions supplémentaires par an, soit environ 37,20 € par mois.
    2. L’Allègement Fiscal Bouge À Peine : Votre abattement de base n’a augmenté que de 252 € annuellement (21 €/mois). Cela offre une compensation minimale face à des cotisations plus élevées.
    3. Résultat Net : Votre augmentation brute de 3 % génère nettement moins de 3 % en termes nets. L’expansion des plafonds de cotisation capte une part disproportionnée de votre augmentation.

    Pour les hauts revenus, les augmentations de salaire de 2026 sont systématiquement diluées par des obligations sociales à croissance plus rapide.

    Le Cap des 100 000 € : Pourquoi C’est Important

    Franchir le plafond de pension de 100 000 € n’est pas seulement symbolique, cela représente une expansion fondamentale de l’accès de l’État à vos revenus.

    Avant 2026:

    • Les revenus au-dessus de 96 600 € étaient exempts de cotisations pension
    • Cela créait une « zone protégée » pour les hauts revenus

    À Partir de 2026 :

    • Cette zone protégée se réduit de 4 800 €
    • Les cotisations pension annuelles maximales passent d’environ 8 985 € à 9 430 € (part salariale)
    • Les employeurs font face aux mêmes augmentations, affectant les budgets de rémunération totale

    Pour les professionnels gagnant 150 000 € et plus : Bien que vos revenus au-dessus de 101 400 € restent exempts de cotisations, l’expansion du plafond signifie que vous payez des cotisations maximales sur une base plus large. Combiné à des taux d’imposition marginaux de 42 % et plus dans cette tranche, votre pourcentage de salaire net effectif continue de se compresser.

    Implications pour la Planification de la Retraite

    Ces changements impactent directement votre stratégie d’accumulation de patrimoine à long terme :

    Préoccupations Concernant la Viabilité du Système de Pension

    Le gouvernement augmente les plafonds de cotisation non pas pour constituer des excédents, mais pour combler des déficits. Quelques faits :

    • Déficit projeté pour 2026 : 9,7 milliards €
    • Réserve de viabilité : Devrait chuter à 32,4 milliards € (à peine un mois de dépenses)
    • Mesure d’urgence : Exigence de réserve minimale portée de 0,2 à 0,3 mois de dépenses, financée entièrement par vos cotisations

    Vous payez davantage dans un système qui fonctionne plus près de son plancher de liquidité, sans construire de sécurité à long terme.

    La Promesse de la « Ligne de Stabilité » à 48 %

    Le gouvernement s’engage à maintenir les niveaux de pension à 48 % des salaires moyens jusqu’en 2031. Le coût ? 10 milliards € supplémentaires par an d’ici 2031, nécessitant soit :

    • De nouvelles augmentations des taux de cotisation
    • Des plafonds plus élevés
    • Des subventions du budget fédéral (politiquement vulnérables aux coupes)

    Les taux de cotisation futurs sont plus susceptibles d’augmenter que de baisser. Intégrez cela dans vos calculs d’épargne retraite privée.

    Recommandations Stratégiques pour 2026

    1. Maximisez les Véhicules de Retraite Privés

    Avec la viabilité du système de pension public sous pression, accélérez l’épargne privée fiscalement avantageuse :

    • Pensions Riester et Rürup (si applicables à votre situation)
    • Régimes de pension d’entreprise (Betriebliche Altersvorsorge)
    • Portefeuilles d’investissement privés pour la flexibilité

    2. Révisez Votre Stratégie d’Assurance Santé

    Avec la limite d’assurance obligatoire passant à 77 400 €, moins de professionnels pourront quitter l’assurance santé publique. Si vous êtes déjà assuré en privé, votre avantage s’accroît. Si vous approchez de ce seuil, évaluez si l’assurance privée a du sens avant de le franchir.

    3. Négociations de Rémunération

    Lors de la négociation d’augmentations salariales :

    • Concentrez-vous sur les montants bruts au-dessus des plafonds de cotisation : Les revenus au-delà de 101 400 € évitent les cotisations pension
    • Avantages non monétaires : Voitures de fonction, cotisations pension, budgets de formation, ceux-ci peuvent offrir une meilleure valeur nette qu’un simple salaire
    • Stock-options/actions : Envisagez des structures qui reportent les revenus à de futures années avec un traitement fiscal potentiellement différent

    4. Optimisation Fiscale et Prestations Familiales

    L’augmentation de 252 € de votre abattement de base ne vous protégera pas de la pression des cotisations, mais d’autres stratégies peuvent aider :

    • Kindergeld : L’augmentation de 4 €/mois (48 €/an par enfant) est négligeable. Pour les hauts revenus exclus du Kindergeld, concentrez-vous plutôt sur la maximisation des avantages du Kinderfreibetrag (abattement fiscal pour enfants) via votre déclaration fiscale annuelle
    • Maximisez les déductions pour frais professionnels (Werbungskosten)
    • Stratégies de revenus d’investissement utilisant les exemptions sur les plus-values

    Perspective Finale : La Tendance à Long Terme

    Les ajustements de 2026 ne sont pas des anomalies, ils représentent une tendance qui s’accélère. Au cours de la dernière décennie, les plafonds de cotisations sociales ont constamment augmenté plus rapidement que les mesures d’allègement fiscal. Pour les hauts revenus, cela crée un vent contraire structurel :

    • Votre croissance de revenus est capturée par le système social à un rythme croissant
    • Les mécanismes d’allègement fiscal ne suivent pas le rythme
    • Le système de pension que vous financez fait face à des pressions démographiques et fiscales qui rendent probables de futures augmentations

    La planification patrimoniale proactive devient plus critique chaque année. L’écart entre ce que vous gagnez et ce que vous conservez continuera de se creuser à moins que vous ne déployiez activement des stratégies d’épargne privée, d’optimisation fiscale et de structuration de rémunération.

    Les professionnels qui prospèrent dans cet environnement ne seront pas ceux qui acceptent simplement des salaires bruts plus élevés, ce seront ceux qui structurent leurs stratégies de rémunération totale et d’épargne pour naviguer dans un paysage fiscal de plus en plus complexe.

    Naviguer Votre Stratégie Financière 2026

    Le paysage fiscal de 2026 introduit plusieurs complexités qui nécessitent plus qu’une simple approche réactive. Alors que les ajustements législatifs aux cadres de sécurité sociale et fiscaux entrent en vigueur, la nécessité d’une stratégie cohérente et tournée vers l’avenir devient primordiale pour les professionnels à hauts revenus.

    Je fournis l’expertise pour vous aider à développer une stratégie globale qui tient compte de ces changements, garantissant que votre planification financière reste solide et alignée avec vos objectifs à long terme.

    Pour une analyse plus approfondie de la façon dont ces changements impactent votre planification à long terme, je vous invite à planifier un premier échange directement sur mon site web pour discuter de vos besoins spécifiques.

  • Comment fonctionne la création monétaire ?

    Comment fonctionne la création monétaire ?

    Comprendre ce qu’il y a vraiment derrière notre argent du quotidien.

    I. Une baguette contre… du code ?

    Quand on paie sa baguette chez le boulanger, on donne un billet, une pièce ou on utilise sa carte bancaire. Mais en réalité, on ne donne pas un « bien » avec une valeur intrinsèque : on échange un morceau de papier, ou une ligne de code, contre un bien tangible.

    Ce geste simple cache une construction économique et sociale complexe : la monnaie, aujourd’hui, n’est plus garantie par de l’or ou un bien matériel. Sa valeur repose sur la confiance et les mécanismes de la politique monétaire.

    II. Du troc à la monnaie scripturale

    Dans les sociétés anciennes, les échanges se faisaient par troc : un pain contre un poisson. Mais ce système montrait vite ses limites : tous les biens ne sont pas divisibles, stockables ou échangeables facilement. C’est ainsi qu’est apparue la monnaie, d’abord sous forme de biens précieux (sel, or, coquillages), puis sous forme de pièces frappées par l’État, et enfin, de billets et de monnaie scripturale (électronique).

    L’évolution vers la monnaie fiduciaire constitue une rupture majeure. Contrairement aux pièces d’or, cette monnaie tire sa valeur de la confiance accordée à l’autorité qui l’émet et de son acceptation générale. Cette transition s’est accélérée avec l’abandon de l’étalon-or en 1971, marquant l’entrée définitive dans l’ère de la monnaie moderne.

    Aujourd’hui, l’écrasante majorité de la monnaie en circulation n’est ni en pièces ni en billets : c’est de la monnaie scripturale, créée par les banques commerciales, au moment où elles accordent des crédits. En zone euro, cette monnaie électronique représente environ 85% de toute la monnaie en circulation.

    III. Comment les banques créent-elles concrètement de la monnaie ?

    1. Le processus de création par les banques commerciales

    Contrairement à une idée reçue, ce n’est pas la Banque centrale qui crée toute la monnaie. Ce sont surtout les banques commerciales qui le font, chaque jour :

    Exemple concret : Marie souhaite acheter un appartement à 300 000 euros. Elle se rend à sa banque pour un prêt immobilier. La banque accepte sa demande. À ce moment précis, la banque :

    • Inscrit +300 000 euros sur le compte courant de Marie
    • Inscrit +300 000 euros dans ses créances (ce que Marie lui doit)

    Ces 300 000 euros n’existaient pas auparavant. C’est le crédit qui fait le dépôt, et non l’inverse. Cette création monétaire se fait instantanément, par une simple écriture comptable.

    2. Le rôle de la Banque centrale

    La Banque centrale intervient différemment :

    • Elle refinance les banques : quand une banque manque de liquidités, elle peut emprunter à la BCE
    • Elle achète des obligations sur les marchés (notamment pendant les crises)
    • Elle émet les billets que nous utilisons au quotidien

    La BCE ne crée donc pas directement toute la monnaie, mais elle contrôle les conditions dans lesquelles les banques peuvent la créer.

    IV. Les freins à la création monétaire

    La création monétaire n’est pas illimitée. Plusieurs contraintes l’encadrent :

    1. Les contraintes réglementaires

    Réserves obligatoires : Les banques doivent déposer 1% de leurs dépôts clients auprès de la BCE. Si une banque a 100 millions de dépôts, elle doit bloquer 1 million à la BCE.

    Ratios de solvabilité : Depuis la crise de 2008, les banques doivent prouver qu’elles ont suffisamment de fonds propres pour absorber les pertes éventuelles. Elles doivent respecter un ratio minimum de 8% entre leurs fonds propres et leurs crédits accordés.

    2. Les contraintes pratiques

    Les fuites entre banques : Quand Marie utilise son crédit de 300 000 euros pour acheter son appartement, le vendeur pourrait être client d’une autre banque. Sa banque devra alors transférer ces 300 000 euros vers la banque du vendeur. Elle doit donc disposer de ces liquidités.

    Le coût du financement : Les banques doivent financer leurs activités. Si elles accordent trop de crédits, elles devront emprunter sur les marchés ou auprès de la BCE, ce qui a un coût.

    L’évaluation du risque : Les banques n’accordent des crédits que si elles estiment que l’emprunteur pourra rembourser. Cette évaluation limite naturellement la création monétaire.

    3. L’inflation comme limite

    Si trop de monnaie est créée par rapport aux biens disponibles, les prix augmentent (inflation). Des exemples historiques montrent les dangers : l’Allemagne des années 1920 où il fallait une brouette de billets pour acheter du pain, ou plus récemment le Venezuela où l’inflation a dépassé 1 000 000%.

    V. Les outils de la politique monétaire en pratique

    1. Les taux d’intérêt

    La BCE fixe ses taux directeurs, actuellement autour de 2%. Ces taux influencent le coût des crédits :

    • Si la BCE baisse ses taux, les banques peuvent emprunter moins cher et répercutent cette baisse sur leurs clients
    • Si elle les remonte, l’effet inverse se produit

    2. L’injection de liquidités

    Pendant les crises (2008, 2020), la BCE rachète massivement des obligations d’État et d’entreprises pour injecter des liquidités dans l’économie. Ces programmes, appelés « assouplissement quantitatif », représentent des milliers de milliards d’euros.

    3. La communication

    La BCE communique régulièrement sur ses intentions futures. Ces « signaux » orientent les décisions des banques et des investisseurs avant même que les mesures soient prises.

    VI. Comment mesure-t-on la monnaie ?

    Les économistes distinguent plusieurs « couches » de monnaie :

    M1 : La monnaie immédiatement utilisable (billets, pièces, comptes courants)

    M2 : M1 + l’épargne facilement mobilisable (comptes à terme de moins de 2 ans)

    M3 : M2 + les placements un peu moins liquides (SICAV monétaires, obligations à court terme)

    La BCE surveille principalement M3, qui représente l’ensemble de la monnaie circulant dans l’économie européenne.

    VII. Les transformations actuelles

    1. La révolution numérique

    Bitcoin et cryptomonnaies : Ces monnaies numériques fonctionnent sans banques centrales. Bitcoin, par exemple, est créé par un processus informatique appelé « minage ». Environ 10 000 nouveaux bitcoins sont créés chaque jour selon des règles préprogrammées.

    Monnaies numériques officielles : La Chine teste déjà son « yuan numérique » avec des millions d’utilisateurs. L’Europe étudie un « euro numérique » qui permettrait de payer directement avec de la monnaie de banque centrale, sans passer par les banques commerciales.

    Stablecoins : Des monnaies numériques comme Tether ou USDC prétendent être garanties par des dollars « vrais ». Elles représentent aujourd’hui plus de 150 milliards de dollars de capitalisation.

    2. Les politiques exceptionnelles depuis 2008

    Depuis la crise financière de 2008, les banques centrales ont créé des quantités inédites de monnaie :

    • La Fed américaine : plus de 8 000 milliards de dollars injectés
    • La BCE : plus de 5 000 milliards d’euros de programmes d’achat
    • La Banque du Japon : l’équivalent de son PIB en rachats d’obligations

    Ces montants représentent plusieurs fois le budget annuel des États concernés.

    3. Les taux négatifs

    Entre 2014 et 2022, la BCE a fixé ses taux en territoire négatif. Concrètement, les banques devaient payer pour déposer leur argent à la BCE, une situation historiquement inédite. L’objectif était de les pousser à prêter plutôt qu’à thésauriser.

    VIII. Conclusion

    La création monétaire, longtemps considérée comme un mécanisme technique réservé aux spécialistes, devient un enjeu central des débats économiques et politiques contemporains. Sa compréhension permet de décoder les grandes évolutions économiques et d’anticiper leurs impacts sur notre quotidien.

    Les transformations en cours – numérisation, politiques monétaires exceptionnelles, nouveaux acteurs – redéfinissent les contours d’un système vieux de plusieurs siècles. Ces mutations affectent directement nos modes de paiement, notre épargne et plus généralement notre rapport à l’argent.

    Maîtriser ces enjeux devient essentiel pour tout citoyen souhaitant comprendre les débats économiques actuels et les choix politiques qui façonnent l’avenir de nos sociétés.

    Comprendre la création monétaire, c’est un premier pas. Mais savoir comment utiliser efficacement votre argent dans ce contexte en mutation constante nécessite une approche personnalisée et professionnelle.

    Prenez rendez-vous pour un conseil personnalisé et découvrez comment :

    • Optimiser votre épargne dans un environnement de taux fluctuants
    • Tirer parti des innovations financières tout en maîtrisant les risques
    • Construire une stratégie patrimoniale cohérente avec les évolutions en cours

    L’expertise financière devient indispensable pour naviguer dans ce paysage monétaire en transformation. Contactez-nous pour analyser votre situation et définir ensemble une stratégie financière adaptée à vos objectifs et au contexte économique actuel.

  • Politique monétaire et placements financiers : guide pour investisseurs en Allemagne

    Politique monétaire et placements financiers : guide pour investisseurs en Allemagne

    L’impact de la politique monétaire sur les marchés financiers

    Quand la politique monétaire fait trembler les bourses, les obligations, et même les devises, ce n’est jamais un hasard. Les décisions des grandes banques centrales, comme la Banque Centrale Européenne (BCE) ou la Réserve Fédérale américaine (Fed), sont l’un des principaux moteurs des marchés financiers. En modifiant le coût de l’argent via leurs taux directeurs, elles influencent les rendements attendus, la perception du risque et les arbitrages des investisseurs. Analysons cet impact marché par marché.

    1. Le marché obligataire : le plus sensible

    Le marché obligataire est le premier à réagir, car sa valeur est mathématiquement liée aux taux d’intérêt.

    • Le mécanisme de base : Lorsqu’une banque centrale relève ses taux directeurs, les nouvelles obligations émises sur le marché primaire offrent des rendements plus élevés. Par conséquent, les obligations plus anciennes, avec des coupons plus faibles, perdent de leur attrait. Pour être vendues sur le marché secondaire, leur prix doit baisser afin que leur rendement s’aligne sur les nouveaux taux. C’est une mécanique immuable : la valeur d’une obligation varie en sens inverse des taux d’intérêt.
      • Exemple : Une obligation d’État émise à 100€ avec un coupon annuel de 2% devient moins intéressante si les nouveaux taux directeurs montent à 4%. Les investisseurs exigeront alors une décote pour l’acheter (par exemple, à 95€), augmentant ainsi son rendement effectif.
    • Impact sur les États et les entreprises : Une hausse des taux directeurs renchérit le coût de financement pour les États et les entreprises qui souhaitent lever de la dette. Cela peut peser sur les finances publiques et réduire la capacité d’investissement des entreprises.
    • La courbe des taux : Les décisions de la BCE n’affectent pas seulement les taux à court terme, mais aussi les taux à long terme (10 ans, 30 ans), qui intègrent les anticipations d’inflation et de croissance future. Une politique monétaire restrictive a tendance à « aplatir » la courbe des taux (l’écart entre les taux courts et longs se réduit), voire à l’inverser, ce qui est souvent perçu comme un signal avant-coureur de récession.

    2. Le marché des actions : une relation complexe

    Le lien entre les taux d’intérêt et les actions est moins direct mais tout aussi puissant. Il passe principalement par le coût du capital et l’actualisation des bénéfices futurs.

    • L’effet de valorisation : La valeur théorique d’une action correspond à la somme de ses flux de trésorerie futurs (dividendes, bénéfices) actualisée à aujourd’hui. Le taux d’actualisation utilisé intègre le « taux sans risque » (lié aux taux directeurs). Ainsi, quand les taux montent, le taux d’actualisation augmente, ce qui diminue mathématiquement la valeur présente des bénéfices futurs.
      • Les valeurs de croissance (technologie, luxe, biotech), dont la valorisation repose sur des profits attendus dans un futur lointain, sont les plus pénalisées par ce phénomène.
      • Les valeurs cycliques (banques, industrie, distribution) peuvent mieux résister. Les banques, par exemple, voient leurs marges d’intérêt augmenter lorsque les taux montent. Les valeurs plus « défensives » (santé, services aux collectivités) sont souvent moins affectées.
    • L’effet sur l’économie : Une politique monétaire restrictive vise à freiner l’économie pour maîtriser l’inflation. Cela peut entraîner une baisse des bénéfices des entreprises, pesant sur les cours de bourse. Inversement, une baisse des taux stimule l’activité et peut soutenir les marchés actions, car le financement devient moins cher et les investisseurs, en quête de rendement, se détournent des obligations au profit des actions (phénomène du TINA : « There Is No Alternative »).

    3. Le marché des devises : le jeu des différentiels

    Les taux directeurs sont un facteur clé sur le marché des changes (Forex).

    • L’attractivité de la monnaie : Un différentiel de taux d’intérêt élevé rend une devise plus attractive. Si la BCE relève ses taux de manière plus agressive que la Fed, les investisseurs seront incités à vendre des dollars pour acheter des euros afin de bénéficier d’une meilleure rémunération. Cette demande accrue fait monter le cours de l’euro par rapport au dollar.
    • Impact sur le commerce extérieur : Un euro fort pénalise les entreprises exportatrices européennes (leurs produits deviennent plus chers à l’international) mais avantage les importateurs (le coût des matières premières ou des produits importés en dollars diminue).

    4. Les flux d’investissement et les autres actifs

    Les décisions de la BCE modifient les flux de capitaux à l’échelle mondiale.

    • Arbitrage géographique : Si les rendements attendus en zone euro deviennent plus attractifs que ceux des pays émergents (Inde, Brésil…) ou d’autres zones développées, les investisseurs réorientent leurs capitaux vers l’Europe. Ce phénomène affecte tous les marchés : plus de liquidités pour les actions, variations des spreads sur les obligations, etc.
    • L’immobilier : Ce secteur est très sensible aux taux d’intérêt. Des taux bas facilitent l’accès au crédit immobilier, stimulant la demande et faisant monter les prix. Une hausse rapide des taux, à l’inverse, peut provoquer un net ralentissement, voire une correction du marché.
    • Les matières premières : Libellées en dollars, les matières premières comme le pétrole ou l’or ont une relation inverse avec le billet vert. Une politique monétaire américaine restrictive (hausse des taux) renforce le dollar et tend à faire baisser le prix des matières premières.

    En conclusion, la politique monétaire agit comme un chef d’orchestre pour les marchés financiers. Chaque décision, et même chaque discours, est scruté pour anticiper les mouvements futurs. Comprendre ces mécanismes est essentiel pour tout investisseur souhaitant naviguer dans un environnement économique en constante évolution.

    Comprendre ces mécanismes est crucial, mais le plus important est de savoir comment ils s’appliquent à votre situation financière personnelle. Comment ces décisions de banques centrales à l’échelle mondiale impactent-elles votre portefeuille, votre prêt immobilier ou vos objectifs d’épargne ?

    Si vous souhaitez comprendre comment adapter vos finances à ces conditions en constante évolution, prenez rendez-vous dès maintenant pour un premier entretien gratuit et sans engagement. Nous vous aiderons à y voir plus clair et à optimiser votre stratégie.

  • Taux de change et compétitivité : un enjeu stratégique pour l’économie allemandes

    Taux de change et compétitivité : un enjeu stratégique pour l’économie allemandes

    Taux de change : second pilier de la politique monétaire de la BCE

    Le deuxième pilier de la BCE : assurer un euro fort par le taux de change

    La Banque centrale européenne (BCE) ne se limite pas à la gestion des taux d’intérêt. Un autre axe fondamental de sa mission est de veiller à la stabilité de l’euro sur le marché des changes, c’est-à-dire par rapport aux autres monnaies. Cette action vise à préserver la crédibilité et la compétitivité de l’euro dans les échanges internationaux.

    I. Le taux de change : définition et rôle

    Le taux de change représente la valeur de l’euro par rapport aux autres devises. La BCE suit attentivement ces taux et peut intervenir sur les marchés des changes en utilisant ses réserves de devises étrangères. Son objectif est de garantir que l’euro reste une monnaie stable et adaptée aux réalités économiques mondiales.

    1. Change fixe versus change flottant : deux régimes monétaires

    Il existe deux grands systèmes pour déterminer la valeur d’une monnaie : le change flottant et le change fixe.

    Dans un régime de change flottant, la valeur de la monnaie est déterminée librement par le marché, c’est-à-dire par l’offre et la demande sur le marché des devises. Cette valeur peut s’apprécier ou se déprécier selon les flux commerciaux, les investissements, les taux d’intérêt et la confiance des acteurs économiques. Ce système est aujourd’hui le plus répandu. L’euro, le dollar, le yen et la plupart des grandes monnaies évoluent ainsi.

    Dans un régime de change fixe, la banque centrale fixe une parité entre sa monnaie et une autre devise, par exemple un taux de change précis entre la couronne danoise et l’euro. Elle s’engage à maintenir cette parité en intervenant régulièrement sur le marché des changes pour acheter ou vendre sa propre monnaie. Ce système offre une certaine stabilité, mais il est coûteux et difficile à maintenir, en particulier lors de crises économiques ou de mouvements massifs de capitaux.

    2. Vocabulaire utile pour comprendre les variations monétaires

    Il est important de distinguer les termes utilisés selon le régime de change. Dans un régime flottant, c’est le marché qui détermine la valeur de la monnaie. On parle alors d’appréciation lorsque la monnaie gagne en valeur, et de dépréciation lorsqu’elle en perd. En revanche, dans un régime fixe, la banque centrale ajuste volontairement la parité. On parle alors de réévaluation lorsque la monnaie est revalorisée, et de dévaluation lorsqu’elle est dévalorisée.

    3. Pourquoi le change fixe est difficile à tenir ?

    Imaginons qu’un pays comme le Mexique décide de fixer sa monnaie au taux de change de l’euro. Pour maintenir cette parité, la banque centrale doit être prête à intervenir à tout moment sur le marché des changes. Si les investisseurs perdent confiance et vendent massivement la monnaie nationale, sa valeur baisse. Pour éviter que ce taux chute, la banque centrale doit acheter sa propre monnaie en utilisant ses réserves de devises étrangères. Ces réserves sont limitées. Une fois épuisées, la banque centrale ne peut plus défendre le taux de change et la monnaie est dévaluée. Plusieurs pays d’Amérique latine ont connu ce type de crise dans les années 1980. C’est pourquoi la plupart des pays ont adopté le régime de change flottant.

    4. Les avantages et inconvénients d’une monnaie forte

    Une monnaie forte présente plusieurs avantages. Elle permet de réduire le coût des importations, ce qui limite la hausse des prix pour les consommateurs et contribue à contenir l’inflation. Elle renforce aussi le pouvoir d’achat à l’étranger, facilitant les voyages et les investissements internationaux des particuliers et des entreprises.

    Exemple 1 : Une entreprise européenne importe des smartphones fabriqués aux États-Unis. Si 1 euro vaut 1,20 dollars, un smartphone coûtant 1000 dollars aux États-Unis coûtera à l’entreprise européenne 833,33 euros (1000 / 1,20). Si l’euro s’affaiblit et que 1 euro vaut désormais 1,10 dollars, ce même smartphone coûtera 909,09 euros (1000 / 1,10). 

    La monnaie forte a permis à l’entreprise d’acheter le produit moins cher. Ce coût d’importation plus faible peut être répercuté sur le prix de vente final du smartphone en Europe, ce qui limite la hausse des prix pour les consommateurs et contribue à maintenir une inflation faible.

    Exemple 2 : En supposant un taux de change de 1 CHF = 1,06 EUR, le touriste change 1 000 CHF et reçoit 1 060 EUR. Il utilise cet argent pour ses dépenses de voyage. Si le franc suisse s’affaiblit et que 1 CHF ne vaut plus que 1,02 EUR, le même montant de 1 000 CHF ne lui donnera que 1 020 EUR.

    Grâce à sa monnaie forte, le touriste suisse a un plus grand pouvoir d’achat en Europe. Ses 1 000 CHF initiaux lui permettent de dépenser plus sur place pour l’hébergement, la nourriture ou les activités, car chaque franc suisse échangé lui rapporte plus d’euros.

    Cependant, une monnaie forte peut aussi pénaliser les exportations en rendant les produits plus chers sur les marchés étrangers, ce qui peut peser sur la compétitivité des entreprises et ralentir la croissance économique.

    Exemple : Une entreprise allemande fabrique des voitures et les vend sur le marché américain. Le prix de vente d’un modèle en Europe est de 40 000 euros.

    • Avec un euro faible (1 € = 1,10 $), le prix de la voiture pour un acheteur américain est de 44 000 $ (40 000 € x 1,10).
    • Avec un euro fort (1 € = 1,30 $), le prix de la même voiture pour l’acheteur américain grimpe à 52 000 $ (40 000 € x 1,30).

    Impact : La monnaie forte a rendu la voiture allemande 8 000 $ plus chère pour les Américains. Face à des concurrents japonais ou coréens dont les monnaies sont moins fortes, le constructeur allemand perd en compétitivité, ses ventes peuvent chuter, et il est contraint soit de baisser ses prix (ce qui réduit sa marge), soit de perdre des parts de marché.

    II. Le cas particulier de la Suisse : quand l’argent ne coûte presque rien

    La Suisse illustre parfaitement une politique monétaire très accommodante avec des taux d’intérêt proches de zéro, voire négatifs, depuis plusieurs années. Cette situation signifie que la Banque nationale suisse (BNS) prête de l’argent aux banques commerciales à un coût extrêmement faible, ce qui se traduit par des crédits peu coûteux pour les ménages et les entreprises. Concrètement, emprunter de l’argent pour acheter un bien immobilier ou financer un projet est rendu très accessible, favorisant ainsi la consommation et l’investissement.

    Cependant, cette politique a aussi des conséquences pour les épargnants : placer de l’argent rapporte peu, ce qui incite à rechercher des alternatives d’investissement plus risquées ou à privilégier la dépense. Par ailleurs, la force du franc suisse, considéré comme une monnaie refuge en période d’incertitude économique mondiale, exerce une pression sur les exportations suisses, rendant leurs produits plus chers à l’étranger. Pour limiter cette appréciation du franc, la BNS maintient des taux bas afin de décourager les flux spéculatifs et soutenir l’économie nationale.

    Ainsi, dire que « l’argent ne coûte pas » en Suisse reflète une stratégie monétaire visant à équilibrer les effets d’une monnaie forte, en facilitant le crédit à coût réduit pour préserver la croissance économique tout en faisant face à des défis propres à ce contexte particulier.ore plus accessible et transparente pour vous.

  • Stabilité des prix : pourquoi la politique monétaire vous concerne directement ?

    Stabilité des prix : pourquoi la politique monétaire vous concerne directement ?

    De la Banque Centrale à votre portefeuille : décryptage de l’influence de la politique monétaire sur vos finances.

    La politique monétaire est parfois perçue comme une affaire technique, réservée aux banques centrales et aux marchés financiers. Pourtant, ses effets se répercutent dans tous les aspects de la vie économique. Les décisions prises par la Banque centrale européenne (BCE) influencent le niveau des taux d’intérêt, le coût du crédit, la rémunération de l’épargne, ainsi que l’évolution des prix à la consommation. Comprendre les mécanismes de la politique monétaire permet donc d’éclairer les choix économiques, financiers et patrimoniaux auxquels sont confrontés les ménages comme les entreprises.

    I. Une politique monétaire européenne au service de la stabilité des prix

    1. La mission de la Banque centrale européenne

    Depuis la création de l’euro, la Banque centrale européenne est chargée de définir et de conduire la politique monétaire pour les pays membres de la zone euro. Son objectif principal est la stabilité des prix. Cela signifie qu’elle doit maintenir l’inflation à un niveau proche, mais inférieur, à 2 % à moyen terme. Cette cible a été choisie pour préserver le pouvoir d’achat, garantir la prévisibilité économique, et assurer la confiance dans la monnaie.

    2. Une coordination avec les banques centrales nationales

    La BCE travaille en étroite collaboration avec les banques centrales nationales des États membres ayant adopté l’euro. Cette organisation, appelée l’Eurosystème, permet de mettre en œuvre les décisions monétaires de manière harmonisée dans toute la zone euro, tout en tenant compte des spécificités économiques de chaque pays. Les décisions sont prises par le Conseil des gouverneurs, composé des six membres du directoire de la BCE et des gouverneurs des banques centrales nationales.

    3. Trois notions à distinguer : inflation, déflation et désinflation

    L’inflation désigne une augmentation durable du niveau général des prix, mesurée en zone euro par l’indice des prix à la consommation harmonisé. La déflation correspond à une baisse prolongée de ce même niveau de prix, ce qui peut inciter les agents économiques à différer leurs achats et freiner la croissance. Enfin, la désinflation est un ralentissement de l’inflation, autrement dit une diminution du taux de hausse des prix, sans pour autant entrer en territoire négatif.

    II. Les instruments de la BCE pour maîtriser l’inflation

    1. Le rôle central des taux directeurs

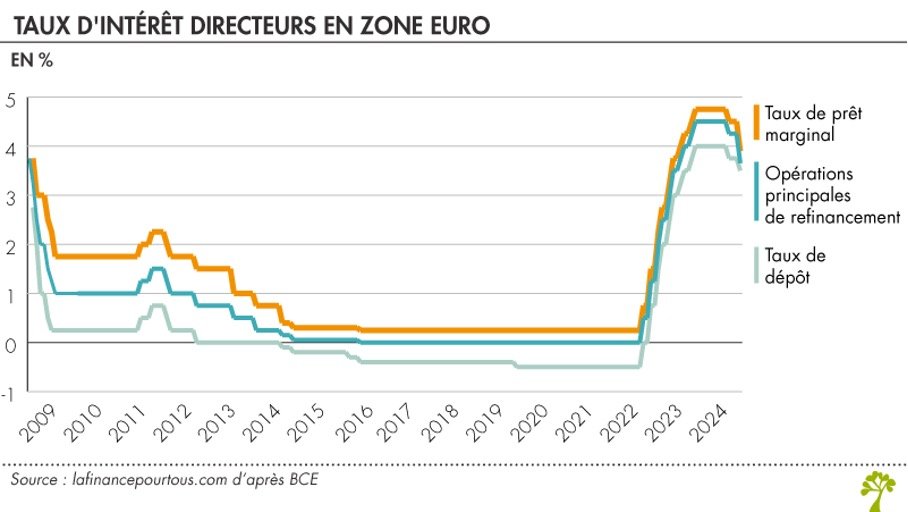
    Le principal levier d’action de la BCE est l’ajustement de ses taux directeurs. On distingue trois taux principaux : 

    Le taux de refinancement est le taux auquel les banques commerciales peuvent emprunter à court terme auprès de la BCE. Le taux de dépôt correspond à la rémunération que perçoivent les banques lorsqu’elles placent des liquidités auprès de la BCE pour une très courte durée. Le taux de prêt marginal s’applique aux emprunts d’urgence effectués par les banques sur une période de 24 heures.

    2. Un mécanisme de transmission à l’économie réelle

    En ajustant ses taux directeurs, la BCE agit sur le coût auquel les banques commerciales peuvent se refinancer. Ce coût influence directement les conditions de crédit proposées aux ménages et aux entreprises. Une hausse des taux directeurs renchérit le financement bancaire, ce qui incite les établissements de crédit à augmenter les taux appliqués aux emprunteurs. Conséquence : les crédits, notamment immobiliers, deviennent plus onéreux, ce qui peut décourager la demande, ralentir la consommation et différer certains investissements.

    À l’inverse, lorsque la BCE abaisse ses taux, le coût de refinancement diminue. Les banques sont alors en mesure de proposer des prêts à des conditions plus attractives, ce qui stimule la demande de crédit, favorise l’activité économique et soutient l’inflation lorsque celle-ci est jugée trop faible.

    Le crédit immobilier illustre parfaitement ce mécanisme. Lorsqu’un ménage souhaite acquérir un bien, il doit en financer une partie par l’emprunt. Or, les banques n’ont pas en permanence des fonds disponibles pour prêter à tous leurs clients. Elles se refinancent, soit auprès de la BCE, soit sur le marché interbancaire. Si les taux directeurs sont élevés, leur coût d’accès aux liquidités augmente. Elles répercutent alors ce surcoût sur les taux d’intérêt proposés aux emprunteurs. Ainsi, une hausse des taux directeurs freine mécaniquement la dynamique du marché immobilier.

    Ce mécanisme est au cœur de la stratégie de la BCE : en rendant le crédit plus ou moins accessible, elle module le niveau de la demande globale et influe sur la trajectoire des prix. Il s’agit d’un outil de régulation puissant, en particulier en période d’inflation élevée ou, à l’inverse, de croissance économique insuffisante.

    3. Des effets indirects sur l’ensemble des décisions économiques

    La politique monétaire agit également à travers les anticipations des agents économiques. Lorsque la BCE annonce une orientation future de ses taux, les marchés financiers, les entreprises et les particuliers adaptent leurs comportements. C’est ce qu’on appelle la gestion des anticipations, qui constitue un canal essentiel de transmission des décisions monétaires. Par ailleurs, la stabilité de l’environnement financier, favorisée par une politique monétaire cohérente, renforce la confiance et la fluidité des échanges économiques.

    III. Les mesures non conventionnelles en période exceptionnelle

    1. Une politique adaptée aux crises économiques

    Lorsque les taux directeurs atteignent des niveaux très bas et que la croissance reste insuffisante, les instruments traditionnels peuvent perdre en efficacité. Dans ce contexte, la BCE peut avoir recours à des mesures dites non conventionnelles, destinées à relancer l’économie par d’autres moyens que les taux.

    2. L’exemple de l’assouplissement quantitatif

    L’assouplissement quantitatif, également connu sous le terme de quantitative easing, est l’un de ces instruments. Il consiste à acheter massivement des actifs financiers, en particulier des obligations d’État, sur les marchés secondaires. Ce programme vise à injecter des liquidités dans l’économie, à faire baisser les taux d’intérêt à long terme, et à encourager le financement de l’activité privée. Il s’agit d’un outil utilisé dans des périodes exceptionnelles, notamment après la crise financière de 2008 et pendant la pandémie de Covid-19.

    3. Un usage encadré et temporaire

    Ces mesures non conventionnelles sont conçues comme temporaires et ciblées. Leur mise en œuvre repose sur un diagnostic précis de la conjoncture macroéconomique. Elles font l’objet d’un suivi rigoureux, et leur retrait progressif est envisagé dès que les conditions économiques permettent un retour à une politique monétaire plus classique.

    Conclusion

    La politique monétaire joue un rôle déterminant dans l’équilibre de l’économie européenne. Elle influence les conditions de financement, le comportement des agents économiques, l’évolution des prix et, plus largement, la dynamique de la croissance. En maintenant une inflation maîtrisée, la Banque centrale européenne contribue à créer un environnement économique stable, favorable à l’investissement et à la consommation.

    En juin dernier, la BCE a décidé de suspendre temporairement son cycle de baisse des taux, après huit ajustements successifs. Cette décision témoigne d’une inflation progressivement contenue, mais aussi d’un contexte économique incertain, dans lequel la prudence reste de mise.

    Suivre les évolutions de la politique monétaire permet de mieux anticiper ses effets sur les marchés financiers, les choix d’épargne, les stratégies de financement et les arbitrages économiques à long terme.

    Ces évolutions, nous les suivons pour vous à travers notre accompagnement, afin de vous aider à en faire bon usage dans votre stratégie financière. Vous souhaitez obtenir davantage d’information à ce sujet ? N’hésitez pas à prendre contact avec nous !