Catégorie : Retraite

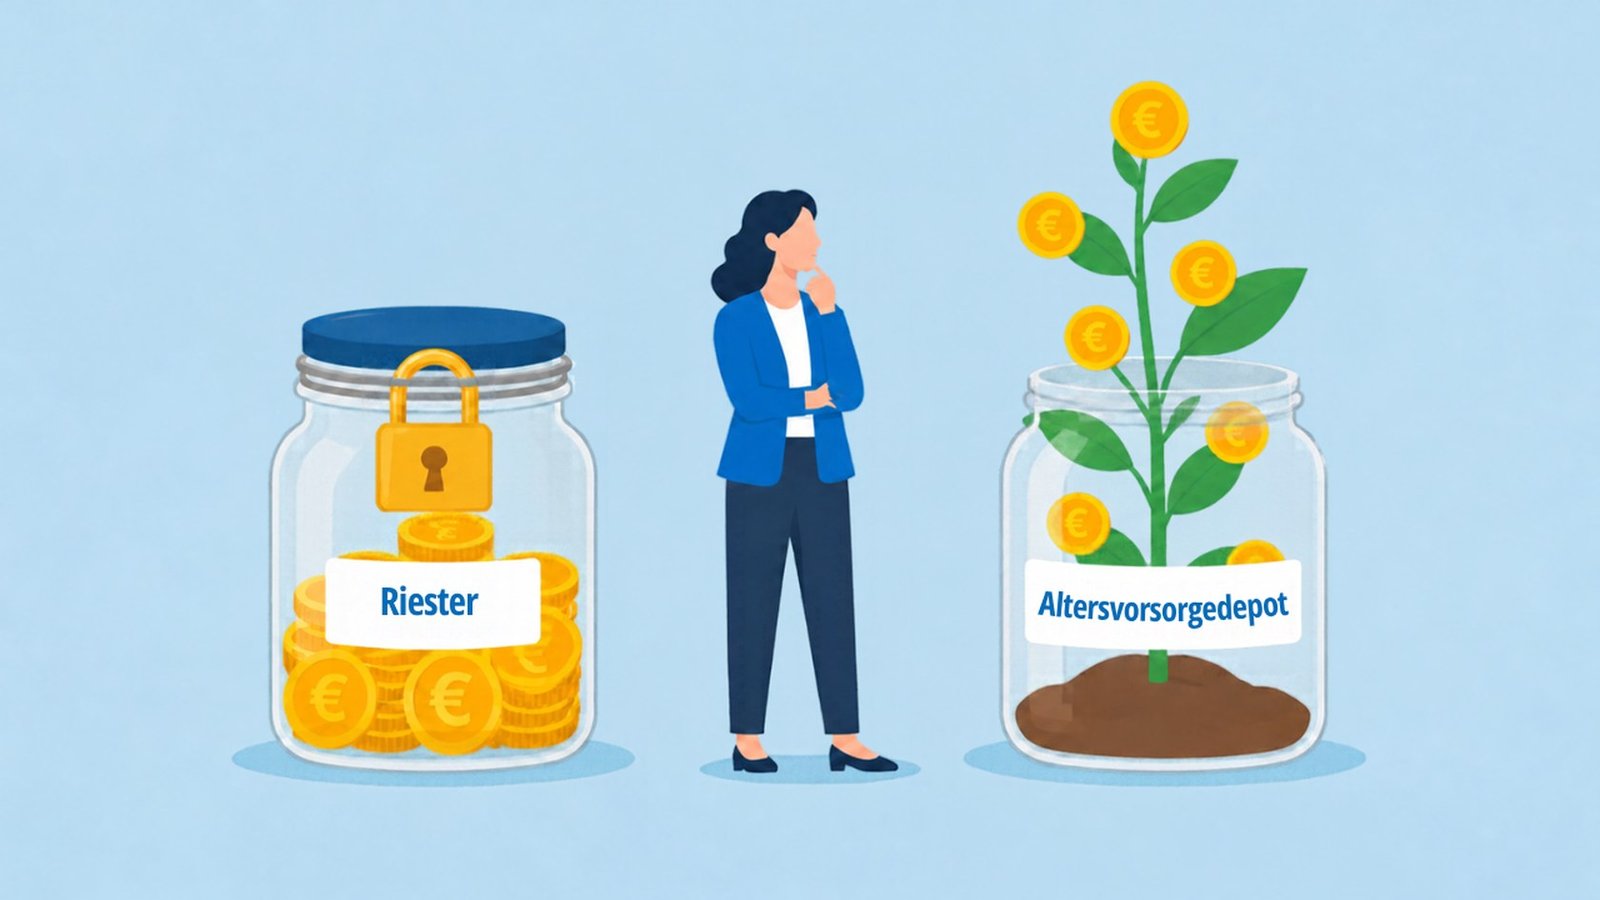
  • Contrat Riester : que faire en 2027, avec l’arrivée de l’Altersvorsorgedepot ?

    Contrat Riester : que faire en 2027, avec l’arrivée de l’Altersvorsorgedepot ?

    Vous avez signé un contrat Riester quelques années après votre arrivée en Allemagne. Depuis, un prélèvement part chaque mois, et vous ne savez pas vraiment ce qu’il vous rapporte. En janvier 2027, banques, néo-courtiers et assureurs vont vous proposer le nouvel Altersvorsorgedepot, souvent en quelques clics.

    Rien ne vous oblige à agir. Mais certaines démarches, une fois faites, ne peuvent plus être annulées. Cet article présente vos options pour votre contrat Riester et les points à vérifier avant de choisir.

    Pour comprendre le nouveau produit lui-même (subventions, frais, sortie du capital), lisez d’abord le guide de l’Altersvorsorgedepot 2027.

    Votre contrat Riester reste valable

    Un contrat Riester signé avant le 1er janvier 2027 bénéficie du maintien des droits acquis (Bestandsschutz). Vous pouvez le poursuivre comme aujourd’hui, avec l’ancien régime de subventions (source : ministère fédéral des Finances, BMF). Il n’y a ni résiliation ni conversion automatique (source : Bundesregierung).

    Vous gardez aussi le droit de mettre votre contrat en pause (ruhen lassen) : la loi l’impose pour les anciens comme pour les nouveaux contrats (source : BMF).

    Le maintien des droits vous laisse donc le temps de comparer : rien ne vous oblige à décider le 1er janvier. L’essentiel est de ne rien signer sans avoir comparé.

    Les quatre options pour votre contrat

    La réforme vous laisse quatre possibilités (source : BMF).

    1. Continuer sans rien changer

    Votre contrat et vos versements restent identiques, avec l’ancien régime de subventions. Le capital reste où il est.

    2. Garder le contrat, passer au nouveau régime

    Une simple déclaration à votre prestataire suffit, sans qu’il ait à donner son accord. Les conditions du contrat restent les mêmes ; seul le calcul des subventions change.

    3. Transférer vers un nouveau contrat

    Votre capital part vers un Altersvorsorgedepot ou un produit garanti, sous le nouveau régime. Vous ne remboursez pas les subventions déjà reçues, mais des frais de changement, de souscription et de distribution peuvent s’appliquer.

    4. Suspendre les versements et ouvrir un nouveau contrat

    L’ancien contrat est mis en pause et le capital y reste jusqu’à la retraite. Vos nouveaux versements vont sur le nouveau contrat, sous le nouveau régime. Attention : vous passez alors au nouveau régime de subventions, y compris pour l’ancien contrat, dont les conditions (garantie, taux garanti éventuel) restent les mêmes (voir ci-dessous).

    Une fois l’ancien régime quitté, il n’est plus possible d’y revenir (source : BMF). C’est la raison pour laquelle l’ordre des décisions compte.

    Le piège : ouvrir un Altersvorsorgedepot à côté de votre Riester

    Beaucoup d’épargnants pensent garder leur Riester tel quel et ouvrir en plus un Altersvorsorgedepot. C’est possible : la loi autorise jusqu’à deux nouveaux contrats à côté de l’ancien. Mais dès que vous signez le nouveau contrat, vous passez au nouveau régime, et le maintien des droits de votre Riester prend fin (source : BMF).

    Concrètement, votre ancien contrat ne relève plus de l’ancien régime de subventions, et vous ne pourrez pas y revenir. Une ouverture en ligne prend quelques minutes ; cette conséquence, elle, est définitive.

    Ce qui change, c’est le calcul des subventions, pas le contrat : la garantie et un éventuel taux garanti restent acquis tant que vous ne transférez pas et ne résiliez pas. Si l’ancien contrat est mis en pause, la perte de l’ancien régime ne lui coûte donc rien. Le piège concerne ceux qui comptent continuer à verser sur l’ancien contrat, et surtout les petits revenus : l’ancien régime leur donnait les subventions complètes avec un petit versement (voir l’exemple 3 plus bas).

    Le transfert du capital (option 3) appelle une autre vérification. En quittant votre contrat, vous quittez aussi ses conditions : garanties, taux garanti éventuel sur un ancien contrat d’assurance, options prévues. Avant de cocher « transférer mon Riester » dans un formulaire, sachez ce que ces conditions valent.

    Résilier pour récupérer l’argent : l’option la plus coûteuse

    Résilier votre contrat pour vous faire verser le capital n’a rien à voir avec un transfert. Pour l’administration, c’est une utilisation préjudiciable (schädliche Verwendung) de l’épargne subventionnée (source : BMF ; EStG, § 93).

    • Les subventions sont à rembourser : toutes celles reçues pendant l’épargne, ainsi que les économies d’impôt obtenues grâce à la déduction fiscale (source : BMF ; EStG, § 93).
    • Les gains sont imposés : la somme versée, subventions déduites, est imposable pour la part qui correspond aux gains du contrat (source : EStG, § 22, n° 5). Votre Steuerberater peut chiffrer ce coût dans votre cas.
    • La garantie disparaît : vous récupérez la valeur du moment, après les frais déjà prélevés. Sur un contrat en perte, la perte devient définitive.

    Pour un épargnant avec deux enfants qui a touché les subventions complètes pendant dix ans, les seules subventions à rembourser atteignent 7 750 €. S’y ajoutent les économies d’impôt obtenues, souvent importantes pour un revenu élevé, puis l’impôt sur les gains.

    Si vous avez besoin de souplesse, d’autres voies évitent ce remboursement : mettre le contrat en pause (les subventions déjà reçues restent acquises), transférer le capital vers un autre contrat certifié (option 3) ou, pour un achat immobilier, utiliser le retrait prévu pour le logement (Wohn-Riester).

    Votre contrat est-il en perte ?

    C’est la première chose à vérifier. Selon la Verbraucherzentrale Baden-Württemberg, les contrats Riester restent souvent déficitaires des années après la signature, notamment à cause des frais de souscription.

    Pourquoi ? La loi oblige le prestataire à garantir qu’au début des versements de retraite, au moins les cotisations versées seront disponibles (source : AltZertG, § 1). Pour tenir cette promesse, des prestataires ont vendu des parts de fonds actions au plus bas pendant les krachs de 2008 et 2020, et placé l’épargne en obligations. Selon la Verbraucherzentrale Baden-Württemberg, dans sa prise de position au Bundestag, la hausse des taux de 2022 a ensuite provoqué des pertes de cours allant jusqu’à 50 %.

    Le point décisif : cette garantie ne joue qu’au début des versements de retraite. Si vous transférez votre capital avant, vous partez avec sa valeur du moment. Une perte sur le papier devient alors une perte réelle, et la garantie de l’ancien contrat disparaît.

    Cela ne veut pas dire qu’il faut toujours rester. Un contrat bloqué en obligations peut aussi mettre des années à remonter. Mais la décision doit se prendre en connaissant ce chiffre.

    Comment vérifier : chaque année, votre prestataire doit vous indiquer par écrit le capital constitué, les coûts réels de l’année écoulée, les rendements obtenus et, pour les contrats récents, le capital prévu au début des versements (source : AltZertG, § 7a). Comparez le capital actuel à vos versements plus les subventions reçues.

    Ce que coûte un changement

    Un transfert n’est pas une résiliation avec versement : vous demandez que le capital passe directement de votre contrat actuel au nouveau. En général, c’est le nouveau prestataire qui se charge de la demande auprès de l’ancien. Juridiquement, il s’agit d’une résiliation en vue du transfert, avec un préavis de trois mois pour la fin d’un trimestre civil (source : AltZertG, § 1). Ne demandez jamais que l’argent vous soit versé : ce serait une résiliation, avec les conséquences décrites plus haut.

    Les coûts possibles :

    • Ancien prestataire : si votre contrat a moins de cinq ans, il peut facturer au maximum 150 € pour le transfert. Au-delà de cinq ans, le transfert est gratuit (sources : AltZertG, § 1, version en vigueur au 1er janvier 2027 ; BMF).
    • Nouveau prestataire : un forfait administratif unique de 150 € au maximum. Il ne peut pas calculer de frais de souscription et de distribution sur le capital subventionné que vous transférez. Ces frais peuvent en revanche s’appliquer à vos versements futurs, répartis sur toute la durée d’épargne (sources : AltZertG, § 1, version 2027 ; BMF).
    • Frais déjà payés sur l’ancien contrat : ils ne vous sont pas rendus. Dans un contrat Riester, les frais de souscription et de distribution sont répartis au minimum sur les cinq premières années (source : AltZertG, § 1). Sur un contrat ancien, ils sont donc en bonne partie déjà payés : ce qui compte pour la suite, ce sont les frais qui restent.

    Pour connaître les frais de votre contrat, reprenez la fiche d’information produit (Produktinformationsblatt) remise à la signature (pour un contrat signé depuis 2017) : elle détaille les coûts et les conditions de changement et de résiliation (source : AltZertG, § 7). Votre relevé annuel donne les coûts réellement prélevés l’année passée.

    Les mêmes règles valent pour les changements ultérieurs dans le nouveau système (source : BMF).

    Ancien ou nouveau régime : ce qu’il faut comparer

    Les deux régimes ne calculent pas les subventions de la même façon. Selon vos revenus et votre famille, l’un peut rapporter nettement plus que l’autre.

    CritèreAncien régime (Riester)Nouveau régime (2027)
    Subvention de base175 € par anL’État ajoute 50 centimes par euro versé jusqu’à 360 € (soit 180 €), puis 25 centimes par euro de 361 à 1 800 € (jusqu’à 360 € de plus). Maximum : 540 € par an.
    Par enfant300 € (né à partir de 2008) ou 185 € (né avant)L’État ajoute 1 € par euro versé, jusqu’à 300 € par enfant.
    Pour tout toucherVerser 4 % des revenus de l’année précédente (2 100 € maximum), subventions déduites, et au moins 60 € par an. Sinon, subventions réduites au prorata.Au moins 120 € par an. La subvention suit ce que vous versez.
    Plafond de déduction fiscale2 100 €, subventions comprisesJusqu’à 1 800 € de versements personnels, plus les subventions
    GarantieAu moins les cotisations versées100 %, 80 % ou aucune, selon le produit
    Retraite au plus tôt62 ans (60 ans si signé avant 2012)65 ans, plus tôt si vous touchez déjà une retraite légale

    Sources : BMF ; Finanzamt NRW pour le calcul du versement minimum Riester.

    Exemple 1 : un cadre à 80 000 € brut, deux enfants nés à partir de 2008. Avantage au nouveau régime. Sous l’ancien régime, il doit verser 1 325 € par an pour toucher 775 € de subventions. Sous le nouveau, 360 € versés suffisent pour recevoir 780 €, et s’il garde ses 1 325 € de versements, il reçoit environ 1 021 €. À ce niveau de revenu, la déduction fiscale pèse souvent plus que les subventions, et son plafond augmente lui aussi (voir le tableau).

    Exemple 2 : un couple marié, elle travaille à temps partiel pour 36 000 € brut, trois enfants. Match nul. Comme souvent dans un couple marié, c’est elle qui touche les subventions pour enfants. Sous l’ancien régime, elle doit verser 365 € par an pour toucher 1 075 €. Sous le nouveau, ces mêmes 365 € rapportent 1 081 €. L’écart est négligeable : le choix se fera sur les autres critères (garantie, frais, âge, projets).

    Exemple 3 : un couple marié, elle a repris à mi-temps pour 24 000 € brut, deux enfants. Avantage à l’ancien régime. Sous l’ancien régime, 185 € versés par an lui rapportent 775 €. Sous le nouveau, ces mêmes 185 € ne rapportent qu’environ 463 €, et il faudrait verser 350 € pour retrouver 775 €. Ici, garder l’ancien régime est nettement plus avantageux.

    Dans les deux systèmes, l’administration fiscale vérifie en plus si une déduction d’impôt vous est plus favorable que les subventions (source : BMF). Si votre conjoint a lui aussi un contrat, ou en ouvre un grâce à vos droits, son cas entre aussi dans le calcul.

    Je peux faire ce calcul avec vous, sur vos propres chiffres, lors d’un premier échange.

    Votre âge et le temps qui reste avant la retraite

    L’âge compte de deux façons.

    L’âge auquel l’argent devient disponible. Un contrat Riester peut verser la retraite dès 62 ans, ou dès 60 ans s’il a été signé avant 2012 (source : Deutsche Rentenversicherung). Dans le nouveau système, les versements commencent au plus tôt à 65 ans, sauf si vous touchez déjà une retraite du régime légal (source : BMF). Si vous pensez arrêter de travailler tôt, ce point compte avant un transfert.

    Le nombre d’années d’épargne restantes. Plus la retraite est loin, plus les subventions et les rendements ont le temps de s’accumuler, et plus un placement sans garantie a le temps de traverser les baisses. À quelques années de la retraite, la garantie de votre ancien contrat et sa valeur actuelle pèsent davantage. Le nouveau produit standard le prévoit d’ailleurs : il bascule automatiquement l’épargne vers le fonds le plus prudent dans les années qui précèdent la retraite (source : BMF).

    Si votre contrat est en perte. Proche de la retraite, le garder est souvent la solution la plus prudente : la garantie vous rendra au moins vos cotisations au début des versements, alors qu’un transfert fige la perte. En début de carrière, la question se pose autrement : un placement en actions a plus d’années devant lui pour compenser la perte et viser une plus-value à long terme, sans aucune certitude et avec des baisses possibles en chemin.

    Trois situations fréquentes chez les francophones en Allemagne

    Vous êtes devenu indépendant. Vous avez peut-être arrêté de verser sur votre Riester en quittant le salariat, faute de droit aux subventions. À partir de 2027, les indépendants qui perçoivent des revenus au sens du § 15 ou du § 18, al. 1, n° 1 à 3 EStG et ont déposé une déclaration d’impôt deviennent directement éligibles (source : BMF). La question n’est plus de savoir si vous pouvez être subventionné, mais par quel contrat.

    Vous êtes médecin, avocat, architecte ou notaire affilié à une caisse professionnelle (Versorgungswerk). Les membres obligatoires d’une caisse professionnelle deviennent éligibles eux aussi. Une condition pratique : donner votre accord à votre caisse, au plus tard à la fin de l’année de cotisation, pour qu’elle transmette vos données à l’organisme qui verse les subventions, la ZfA (source : BMF).

    Vous prévoyez d’acheter votre logement. Jusqu’ici, tout contrat Riester devait permettre de retirer le capital pour un logement occupé par vous-même (Wohn-Riester). Dans le nouveau système, cette possibilité devient une option que le prestataire peut proposer ou non (source : BMF). Si vous avez un projet immobilier, vérifiez ce point avant tout transfert.

    Si vous pensez quitter l’Allemagne à la retraite

    Si vous habitez hors de l’Union européenne et de l’Espace économique européen à partir du début des versements (y compris si vous partez pendant la retraite), vous devez rembourser les subventions et avantages fiscaux reçus pendant l’épargne (source : BMF). La règle s’applique aussi si vous vivez dans l’UE mais êtes considéré comme résident hors UE/EEE selon une convention fiscale.

    Un retour en France, en Belgique ou au Luxembourg ne pose donc pas ce problème. Une retraite en Suisse, au Royaume-Uni, au Canada ou au Maroc, si. Si une retraite hors d’Europe est envisageable, tenez-en compte avant d’augmenter vos versements, quel que soit le régime choisi.

    Les questions à vous poser avant de décider

    • Votre contrat vaut-il plus ou moins que vos versements et les subventions reçues ?
    • Combien de subventions recevez-vous aujourd’hui, et versez-vous le minimum requis pour les toucher en entier ?
    • Quel type de contrat avez-vous (assurance, plan en fonds, épargne bancaire), et que garantit-il ?
    • Quels frais restent à payer si vous le gardez, et combien coûterait un changement ?
    • À quel âge voulez-vous toucher cette épargne, et combien d’années vous en séparent ?
    • Combien d’enfants ouvrent droit au Kindergeld, et votre conjoint a-t-il aussi un contrat ?
    • Avez-vous un projet d’achat immobilier ?
    • Où pensez-vous vivre à la retraite ?

    Aucune de ces questions ne décide seule : c’est leur combinaison qui fait pencher vers l’une des quatre options. Les réponses se trouvent dans votre contrat, votre relevé annuel et vos avis de subventions.

    Avant de signer quoi que ce soit en janvier, prenez le temps de faire le point. Chez Feller Financial Advisory, je regarde votre contrat Riester avec vous, en français, et nous comparons les options sur votre situation réelle. Planifier un premier échange

    Questions fréquentes

    Dois-je résilier mon contrat Riester en 2027 ? Non. Les contrats signés avant le 1er janvier 2027 peuvent continuer avec l’ancien régime de subventions (source : BMF).

    Que se passe-t-il si je résilie mon Riester pour récupérer l’argent ? Vous remboursez toutes les subventions et les économies d’impôt reçues, et les gains du contrat sont imposés (source : BMF ; EStG, § 93 et § 22). Mettre le contrat en pause ou transférer le capital évite ces conséquences.

    Puis-je transférer mon Riester vers un Altersvorsorgedepot sans perdre les subventions ? Oui. Vous ne remboursez pas les subventions déjà reçues, mais des frais de changement, de souscription et de distribution peuvent s’appliquer (source : BMF).

    Puis-je garder mon Riester et ouvrir un Altersvorsorgedepot en plus ? Oui, jusqu’à deux nouveaux contrats. Mais votre ancien contrat perd alors le maintien de ses droits et passe sous le nouveau régime (source : BMF).

    Combien coûte un transfert de mon Riester ? À partir de 2027, l’ancien prestataire ne peut rien facturer si votre contrat a plus de cinq ans, et 150 € au maximum sinon. Le nouveau peut facturer un forfait de 150 € au maximum, sans frais de souscription sur le capital subventionné transféré (sources : AltZertG, § 1, version 2027 ; BMF). Le préavis est de trois mois pour la fin d’un trimestre.

    Mon contrat est en perte : dois-je le transférer ? Pas sans y réfléchir. La garantie Riester assure qu’au moins vos cotisations seront disponibles au début des versements de retraite (source : AltZertG, § 1). En transférant avant, vous partez avec la valeur du moment.

    Puis-je revenir à l’ancien régime après avoir changé ? Non, ce retour n’est pas possible (source : BMF).

    Que se passe-t-il si je pars vivre hors de l’UE à la retraite ? Si vous résidez hors UE/EEE à partir du début des versements, les subventions et avantages fiscaux reçus doivent être remboursés (source : BMF).


  • Altersvorsorgedepot 2027: guide comparatif

    Altersvorsorgedepot 2027: guide comparatif

    Altersvorsorgedepot 2027 : le guide complet pour comprendre la réforme de la retraite en Allemagne

    La réforme de la prévoyance vieillesse privée en Allemagne est actée : le Bundestag l’a votée le 27 mars 2026 et le Bundesrat a donné son feu vert définitif le 8 mai 2026. À partir du 1ᵉʳ janvier 2027, un nouveau produit d’épargne retraite fait son entrée sur le marché allemand : l’Altersvorsorgedepot (littéralement, « dépôt de prévoyance vieillesse »).

    Ce guide rassemble ce qu’il faut savoir, factuellement, avant l’ouverture du marché : qui peut en bénéficier, combien l’État verse, quels frais sont autorisés par la loi, et comment récupérer son capital à la retraite.

    Pourquoi cette réforme ?

    Le produit qu’il remplace, la Riester-Rente, souffrait d’un défaut bien documenté : l’obligation de garantie en capital imposait aux assureurs et banques de sécuriser une part croissante de l’épargne dans des supports obligataires peu rémunérateurs. Dans un contexte de taux durablement bas puis de forte inflation, cette garantie a fini par coûter plus cher qu’elle ne protégeait, en écrasant le potentiel de rendement sur des horizons de 20 à 40 ans.

    Ce potentiel a une contrepartie. Sans garantie, la valeur de votre dépôt suit les marchés : elle peut baisser, parfois fortement, y compris peu avant la retraite, et vous pouvez récupérer moins que ce que vous avez versé. Les performances passées ne préjugent pas des performances futures. Le produit standard limite ce risque en basculant progressivement l’épargne vers un fonds prudent avant la retraite (source : BMF).

    Le législateur a tranché : la garantie n’est plus obligatoire. Vous choisissez entre un contrat garanti (au moins 100 % ou 80 % des versements) et un contrat sans garantie, que la loi appelle Altersvorsorgedepot. Dans le langage courant, « Altersvorsorgedepot » désigne souvent tout le nouveau dispositif, y compris les versions garanties proposées par les assureurs et les sociétés de gestion. La version sans garantie mise sur la diversification et sur les marchés actions et ETF, avec un potentiel de rendement plus élevé sur une longue durée.

    Les contrats Riester existants ne disparaissent pas. Ils bénéficient d’une clause de maintien des droits acquis (Bestandsschutz) et continuent de courir normalement. Vous pouvez aussi faire passer votre contrat au nouveau régime de subventions, ou transférer son capital vers un nouveau contrat sans rembourser les subventions déjà reçues (source : BMF). Les options et leurs pièges sont détaillés dans mon article sur le contrat Riester en 2027.

    Qui peut ouvrir un Altersvorsorgedepot ?

    C’est l’un des changements les plus significatifs de la réforme : le cercle des bénéficiaires s’élargit nettement par rapport à la Riester-Rente.

    Sont éligibles à la subvention d’État :

    • les salariés soumis à l’assurance retraite légale (gesetzliche Rentenversicherung) ;
    • les fonctionnaires (Beamte), qui doivent autoriser la transmission de leurs données ;
    • les membres obligatoires d’une caisse professionnelle (Versorgungswerk), comme les médecins, avocats ou architectes, qui doivent donner leur accord à leur caisse avant la fin de l’année de cotisation ;
    • et, nouveauté de cette réforme, les indépendants qui perçoivent des revenus commerciaux (§ 15 EStG) ou libéraux (§ 18, al. 1, n° 1 à 3 EStG) et ont déposé une déclaration d’impôt, même sans cotiser à l’assurance retraite légale (source : BMF).

    C’est un point important pour beaucoup de résidents en Allemagne exerçant en freelance ou en profession libérale. Attention en revanche aux gérants associés de leur propre GmbH, en général majoritaires (beherrschende Gesellschafter-Geschäftsführer) : s’ils ne cotisent pas à l’assurance retraite légale, leur salaire de gérant ne leur ouvre pas droit à la subvention. Un gérant minoritaire qui cotise au régime légal reste éligible. Enfin, un conjoint marié sans droit propre peut en bénéficier par l’intermédiaire de l’autre, s’il verse au moins 120 € par an ; sa subvention de base est alors plafonnée à 175 € (source : BMF).

    Combien épargner, combien l’État verse

    Les seuils de cotisation

    • Pour avoir droit à la subvention, il faut cotiser au moins 120 € par an (10 €/mois).
    • Pour bénéficier de la subvention maximale, la cotisation doit atteindre 1 800 € par an.
    • Au total, vous pouvez verser jusqu’à 6 840 € par an, soit 5 040 € de plus que la tranche subventionnée. Cette part ne reçoit ni subvention ni déduction fiscale, mais ses gains ne sont pas imposés pendant l’épargne (source : BMF).

    La subvention de base (Grundzulage)

    • 50 % de subvention sur les premiers 360 € versés par an (soit jusqu’à 180 €) ;
    • 25 % de subvention sur la tranche comprise entre 360,01 € et 1 800 € versés par an (soit jusqu’à 360 € supplémentaires).

    Pour un effort d’épargne annuel de 1 800 €, l’État verse donc jusqu’à 540 € de subvention directe par an.

    Exemple avec deux enfants :

    Versement annuelSubvention de baseSubvention enfants (2 enfants)Total des subventions
    120 € (minimum)60 €240 €300 €
    300 €150 €600 €750 €
    360 €180 €600 €780 €
    1 800 € (plafond subventionné)540 €600 €1 140 €

    Les bonus complémentaires

    • Prime enfant (Kinderzulage) : pour chaque enfant ouvrant droit au Kindergeld, l’État ajoute 1 € par euro versé, jusqu’à 300 € par enfant et par an.
    • Prime démarrage (Berufseinsteigerbonus) : un bonus unique de 200 € si vous n’avez pas encore 25 ans au 1er janvier de l’année de cotisation.

    La fiscalité pendant la phase d’épargne

    Les versements et les subventions bénéficient, dans la limite de 1 800 € de versements plus les subventions, d’une déduction au titre des dépenses spéciales (Sonderausgabenabzug). L’administration fiscale calcule automatiquement si la subvention directe ou la déduction fiscale est plus avantageuse pour le contribuable, et retient le résultat le plus favorable. Aucune imposition ne s’applique sur les plus-values ou les arbitrages effectués à l’intérieur du dépôt pendant la phase d’épargne.

    Trois formes de contrat

    La loi prévoit trois types de contrats subventionnés (source : BMF).

    • Le produit standard (Standarddepot) : chaque prestataire doit le proposer. Il investit dans deux fonds fixés à l’avance, l’un prudent, l’autre plus dynamique, sans garantie. L’épargne bascule automatiquement vers le fonds prudent dans les années qui précèdent la retraite. Ses frais sont plafonnés à 1 % par an.
    • L’Altersvorsorgedepot libre : sans garantie, avec un choix de fonds plus large ou une gestion pilotée. Ses frais ne sont pas plafonnés.
    • Le produit garanti (Garantieprodukt) : au moins 100 % ou 80 % des versements sont garantis au début de la retraite. Plus sûr, il offre un potentiel de rendement plus faible.

    Les frais sont plafonnés par la loi : un point rare et important

    Autre nouveauté notable : la loi impose un plafond légal de frais sur le produit dit « standard », c’est-à-dire l’offre minimale que chaque prestataire a l’obligation de proposer.

    • Le plafond retenu est de 1 % de coûts effectifs par an (Effektivkosten) sur ce produit standard.
    • Ce plafond ne s’applique qu’au produit standard. Les offres plus élaborées, avec un choix de fonds plus large, un accompagnement personnalisé ou une gestion pilotée, s’inscrivent dans une fourchette de frais plus large.
    • Les premières offres sont présentées depuis l’automne 2026. Hors produit standard, les frais varient fortement d’une offre à l’autre, et certaines prélèvent en plus des frais sur chaque versement.
    • Les frais de souscription doivent être répartis sur toute la durée d’épargne. Après cinq ans de contrat, l’ancien prestataire ne peut plus facturer de frais de sortie ; seul le nouveau peut facturer un forfait de reprise, de 150 € au maximum (source : BMF).

    Sur un horizon de 30 à 40 ans, l’écart de frais entre les offres du marché peut se chiffrer en dizaines de milliers d’euros sur le capital final. Mais le tarif affiché n’est qu’une partie de l’équation : un compte en exécution simple (sans accompagnement) affichera mécaniquement le prix le plus bas, puisqu’aucun conseil n’est inclus. Un contrat souscrit avec l’appui d’un conseiller intègre en revanche une allocation adaptée à votre horizon et à votre profil, l’optimisation de vos subventions et, le cas échéant, la coordination avec votre situation fiscale dans un autre pays, des éléments qui pèsent eux aussi, et parfois davantage, sur le capital final. Le bon réflexe est donc de comparer ce qui est réellement inclus dans le prix, pas uniquement le chiffre affiché.

    Comment et quand récupérer son capital

    La phase de sortie (Auszahlungsphase) obéit à des règles précises :

    • Le déblocage est possible au plus tôt à 65 ans, ou plus tôt si vous touchez déjà une retraite légale, et commence au plus tard à 70 ans.
    • Rente viagère (Leibrente) : un montant versé chaque mois jusqu’au décès. Le capital restant n’est pas transmis aux héritiers, sauf option de durée garantie (10 ou 20 ans).
    • Plan de retrait (Auszahlungsplan) : le capital reste investi et est prélevé progressivement ; ce plan ne peut pas s’achever avant le 85ᵉ anniversaire de l’épargnant. Contrairement au Riester, aucune partie du capital ne doit être convertie en rente viagère à 85 ans. En cas de décès avant la fin du plan, le capital restant revient aux héritiers, mais les subventions et avantages fiscaux doivent alors être remboursés, sauf transfert sur un contrat du conjoint survivant (source : BMF).
    • Capitalisation partielle : jusqu’à 30 % du capital peut être retiré en une fois au début de la phase de sortie, le reste étant versé sous forme de plan de retrait ou de rente viagère.
    • Fiscalité à la sortie : les versements issus de la part subventionnée (plan de retrait, rente ou capital) sont imposés comme revenus assimilés (sonstige Einkünfte) au taux marginal d’imposition personnel de l’épargnant, généralement plus favorable à la retraite qu’en période d’activité. La part qui provient des versements au-delà de 1 800 € par an est imposée plus légèrement : en rente viagère, sur une fraction seulement (Ertragsanteil) ; en plan de retrait ou en capital, seuls les gains sont imposés, selon des règles qui dépendent du type de contrat (source : BMF ; EStG, § 22, n° 5).
    • Départ hors UE/EEE : si vous résidez hors de l’Union européenne et de l’EEE à partir du début des versements, vous devez rembourser les subventions et avantages fiscaux reçus (source : BMF ; EStG, § 95).

    Un dernier point avant de comparer les offres

    À partir de janvier 2027, l’Altersvorsorgedepot sera commercialisé par des acteurs aux statuts réglementaires différents : banques, compagnies d’assurance et agents liés d’un côté, courtiers indépendants de l’autre. Les premiers ne peuvent proposer que les produits de leur propre maison ou de partenaires désignés ; les seconds, courtiers d’assurance (Versicherungsmakler, § 34d GewO) ou intermédiaires en placements financiers indépendants (Finanzanlagenvermittler, § 34f GewO), n’ont aucun lien capitalistique avec les émetteurs et peuvent comparer l’ensemble du marché : frais effectifs, univers de fonds, qualité de la structure de sortie.

    Cette distinction explique pourquoi deux contrats en apparence identiques peuvent afficher des frais très différents, le plafond légal ne concernant que le produit standard.

    Chez Feller Financial Advisory, j’accompagne mes clients dans cette comparaison en toute indépendance, en français, en anglais ou en allemand. Planifier un premier échange

    Questions fréquentes

    Qui peut ouvrir un Altersvorsorgedepot ? Les salariés cotisant à l’assurance retraite légale, les fonctionnaires, et, nouveauté 2027, les membres obligatoires d’un Versorgungswerk et les indépendants (revenus commerciaux ou libéraux, déclaration d’impôt déposée), même sans cotisation au régime légal.

    Quel est le montant maximum de subvention que je peux recevoir ? Jusqu’à 540 € par an pour un versement personnel de 1 800 €, auxquels s’ajoutent jusqu’à 300 € par enfant à charge et un bonus ponctuel de 200 € pour les moins de 25 ans.

    Existe-t-il un plafond de frais légal ? Oui, pour le produit standard que chaque prestataire doit proposer : 1 % de coûts effectifs par an maximum. Les produits plus élaborés, hors périmètre standard, peuvent facturer davantage.

    Un Altersvorsorgedepot peut-il perdre de la valeur ? Oui. Sans garantie, sa valeur suit les marchés et peut baisser, y compris peu avant la retraite. Les produits garantis à 100 % ou 80 % des versements limitent ce risque, avec un potentiel de rendement plus faible.

    Quand et comment puis-je récupérer mon capital ? Au plus tôt à 65 ans (plus tôt si vous touchez déjà une retraite légale), sous forme de rente viagère, de plan de retrait (qui ne peut se terminer avant 85 ans), de retrait partiel en capital (jusqu’à 30 %), ou d’une combinaison des deux. Les versements sont imposés au taux marginal personnel.

    Mon ancien contrat Riester disparaît-il ? Non. Les contrats existants continuent de courir sous clause de maintien des droits acquis. Vous pouvez le garder tel quel, le faire passer au nouveau régime de subventions ou transférer son capital sans rembourser les subventions reçues (source : BMF). Le détail est dans mon article sur le contrat Riester en 2027.

    Que se passe-t-il si je quitte l’Allemagne ? Dans l’UE ou l’EEE, le contrat continue sans remboursement. Hors UE/EEE, il peut rester en place pendant l’épargne, mais si vous y résidez encore au début des versements, les subventions et avantages fiscaux doivent être remboursés (source : BMF ; EStG, § 95). Dans les deux cas, sans cotisation au régime allemand, vous ne recevez en général plus de nouvelles subventions.

    Quand pourrai-je souscrire ? Le dispositif entre en vigueur le 1ᵉʳ janvier 2027. Les premières offres sont présentées depuis l’automne 2026.


  • La bAV en Allemagne : Guide Pratique et Chiffré 2026

    La bAV en Allemagne : Guide Pratique et Chiffré 2026

    La Betriebliche Altersvorsorge (bAV): Guide pratique 2026

    Comprendre, optimiser et sécuriser votre retraite d’entreprise avec exemples chiffrés, comparaisons et stratégies concrètes.


    Sommaire

    1. Qu’est-ce que la bAV ?
    2. L’effet de levier de l’abondement
    3. La fiscalité à l’entrée et à la sortie
    4. Les 5 véhicules (Durchführungswege)
    5. Les 3 piliers : un équilibre à construire
    6. Mobilité et points de vigilance
    7. Conclusion

    01. Qu’est-ce que la bAV ?

    Le système de retraite allemand : les 3 piliers

    En Allemagne, la prévoyance repose officiellement sur trois niveaux complémentaires. Comprendre cette architecture est indispensable pour saisir le rôle précis que joue la bAV dans votre stratégie de retraite.

    PilierNomFinancementNiveau de couverture
    1er PilierRetraite Publique (GRV)Cotisations employeur/salarié 50/50<50 % du salaire moyen (en érosion)
    2e PilierRetraite d’entreprise (bAV)Salarié ± abondement employeurVariable selon contrat
    3e PilierÉpargne privée (Riester, ETF, immo…)Salarié seulVariable, Illimité

    Le principe de l’Entgeltumwandlung (conversion de salaire)

    La bAV repose sur un mécanisme simple : au lieu de recevoir une partie de votre salaire brut en cash, vous demandez à votre employeur de la verser directement dans un contrat de retraite. Cette somme est prélevée avant impôt et, jusqu’à un certain plafond, avant cotisations sociales.

    Les plafonds légaux en 2026

    Type d’exonérationPlafond mensuelPlafond annuelBase de calcul
    Exonération fiscale (impôt sur le revenu)676 €8 112 €8 % BBG (101 400 €)
    Exonération sociale (charges)338 €4 056 €4 % BBG (101 400 €)
    Zone fiscale uniquement (338 € à 676 €)338 €4 056 €Pas d’exo. sociale

    BBG = Beitragsbemessungsgrenze: plafond annuel de la Sécurité sociale allemande pour 2026.

    Conseil pratique : Vérifiez si vous êtes affilié à la caisse publique de santé allemande (GKV). Si vous bénéficiez d’une assurance privée (PKV), les plafonds d’exonération sociale s’appliquent différemment.

    02. L’effet de levier de l’abondement

    Cas pratique : Thomas, cadre à Munich, 65 000 € brut/an

    Thomas, 35 ans, ingénieur chez un Mittelstand bavarois, souhaite évaluer l’impact réel d’une contribution bAV de 200 €/mois. Son employeur propose un abondement de 30 %. Son taux marginal d’imposition est estimé à 36 %. Voici ce qui se passe réellement.

    ÉlémentSans bAVAvec bAV (200 €/mois)Impact
    Salaire brut mensuel5 417 €5 217 €-200 €
    Cotisations sociales (~21,75 %)-1 178 €-1 134 €+44 €
    Assiette imposable estimée4 239 €4 083 €-156 €
    Impôt sur le revenu-898 €-837 €+61 €
    Salaire Net3 341 €3 246 €-95 €
    Capital versé dans le contrat—260 € (avec abo. 30 %)+260 €

    Résultat : Thomas renonce à 95 € net en poche, mais 260 € sont investis dans son contrat. L’effet de levier immédiat est de plus de 2.5x, avant même tout rendement financier.

    Le seuil de rentabilité : pourquoi exiger 30 % ?

    L’abondement légal minimum est de 15 % (obligatoire pour tous les contrats depuis 2022). Mais attention, ce n’est pas un cadeau de l’employeur : c’est simplement la restitution des charges patronales qu’il économise. De plus, ces 15 % suffisent à peine à couvrir les frais d’assurance et ne compensent pas la perte de cotisations à la retraite d’État (Gesetzliche Rente).

    Pour qu’un contrat bAV batte un investissement privé sur les marchés financiers, il a besoin d’un apport d’argent complémentaire plus important. Les spécialistes s’accordent sur un seuil de 30 % pour que la bAV soit vraiment avantageuse. Le tableau suivant illustre pourquoi, en simulant l’impact sur 25 ans avec un rendement de 3 % par an.

    Abondement employeurCapital total investi/moisCapital bAV à 60 ans
    (25 ans, 3 %/an)
    Valeur estimée net d’impôts (Taux estimé: 25%)Épargne ETF/Fonds (6%/an) pour même valeur net
    0 %200 €89 201 €≈ 66 900 €~ 96 € (similaire aux 95€ de l’exemple précédent)
    15 %230 €102 581 €≈ 76 900 €~ 111 €
    30 %260 €115 962 €≈ 86 900 €~ 125 €
    50 %300 €133 802 €≈ 100 300 €~ 145 €

    La colonne Epargne ETF/Fonds requise indique le montant que vous devriez placer chaque mois de votre poche dans un investissement privé pour atteindre le même capital net.

    Comment évaluer l’offre de votre employeur ?

    Le pourcentage d’abondement est le critère principal pour savoir si un contrat bAV vaut vraiment la peine. Voici comment interpréter les différents niveaux :

    • 0 % : Les économies d’impôts immédiates sont annulées par les taxes à payer à la retraite et les frais de l’assureur. Au final, cela ne rapporte pas plus qu’un placement personnel, avec le gros inconvénient de bloquer votre argent jusqu’à 62 ans.
    • 15 % : Ce minimum légal vous fait gagner un petit peu plus qu’un placement personnel (l’équivalent de 16 € de gain par mois). Il faut donc se demander si ce petit bonus vaut vraiment le coup de bloquer son épargne pendant des dizaines d’années.
    • 30 % : À partir de ce niveau, l’aide de l’employeur couvre largement tous les frais et impôts futurs. En sortant 95 € de votre poche, vous gagnez autant que si vous aviez épargné 125 € tout seul. Bloquer son argent jusqu’à la retraite devient ici intéressant.
    • 50 % (et plus) : Avec une aide aussi forte, votre employeur finance une grande partie de votre future retraite. Votre effort d’épargne personnel est tellement boosté que ce contrat devient bien plus avantageux que n’importe quel autre placement classique.

    03. La fiscalité à l’entrée et à la sortie

    Phase 1) À l’entrée : l’avantage fiscal immédiat

    Pendant la phase de constitution, les versements sont exonérés d’impôt sur le revenu (jusqu’à 8 % de la BBG) et de charges sociales (jusqu’à 4 % de la BBG) comme mentionné précédemment.

    Phase 2) En retraite : la taxation différée à la sortie

    Les prestations de la bAV sont intégralement imposables à la sortie (nachgelagerte Besteuerung). Trois prélèvements s’appliquent :

    PrélèvementTauxBaseRemarque
    Impôt sur le revenuTaux marginal retraite (souvent 20–30 %)Totalité de la rente ou du capitalTaux souvent inférieur à celui de la vie active.
    Assurance maladie (KV)~14,6 % + complément (GKV)Uniquement sur l’excédent au-delà de 197,75 €/mois (Freibetrag)Ne s’applique qu’aux affiliés du système public (GKV). Les assurés privés (PKV) ne paient pas cette taxe sur la bAV.
    Assurance dépendance (PV)~3,4 % à 4 % (selon enfants)Sur la totalité de la rente si elle dépasse 197,75 €/mois (Freigrenze)Aucun abattement si le seuil est franchi. Ne s’applique qu’en GKV.
    Taxe de solidarité5,5 % de l’IRImpôt sur le revenu calculéExonération totale si l’impôt annuel dû est inférieur à 20 350 € (personne seule) ou 40 700 € (couple marié). Exonère l’immense majorité des retraités.

    Exemple chiffré : Rente mensuelle bAV de 400 € (membre GKV)

    Grâce à l’abattement légal (Freibetrag) d’environ 197,75 € en 2026, l’assurance maladie ne s’applique que sur l’excédent :

    • Rente brute : 400 €
    • Impôt sur le revenu (taux estimé 22 %) : -88 €
    • Assurance maladie (KV ~ 16,3 %) : – 33 € (Ne s’applique que sur l’excédent grâce à l’abattement : 400 € – 197,75 € = 202,25 €)
    • Assurance dépendance (PV ~ 3,4 %) : – 14 € (S’applique sur la totalité des 400 € car la rente dépasse la limite d’exonération de 197,75 €)
    • Rente nette perçue : 265 € (soit environ 66 % du brut)

    Un retraité sous assurance maladie privée (PKV) évite la contribution KV et PV ; sa rente nette serait d’environ 312 €.

    04. Les 5 Durchführungswege

    Contrairement à un plan d’épargne individuel où vous choisissez librement votre banque, en matière de bAV, c’est l’entreprise qui choisit le prestataire et le véhicule juridique (Durchführungsweg). Il en existe cinq, du plus classique au plus sur-mesure.

    • La Direktversicherung est le standard absolu et le véhicule le plus répandu. L’employeur souscrit une assurance-vie ou retraite classique en votre nom. C’est aussi le plus simple à transférer en cas de changement d’employeur.
    • La Pensionskasse est un organisme de prévoyance externe mutualisé entre plusieurs entreprises, souvent lié à une branche professionnelle. Les rendements sont modérés mais stables, ce qui en fait un choix adapté aux salariés en CDI sur le long terme.
    • Le Pensionsfonds est l’option la plus dynamique. Il autorise une plus forte exposition aux marchés boursiers pour doper la rentabilité, moyennant une volatilité supérieure. Particulièrement adapté aux salariés disposant d’un horizon de placement long.
    • L’Unterstützungskasse est le véhicule privilégié des cadres et hauts revenus (Führungskräfte). Son atout majeur : faire sauter les plafonds de cotisation classiques, permettant de défiscaliser des montants bien au-delà des limites légales habituelles.
    • La Direktzusage (ou Pensionszusage) est le modèle le plus engageant pour l’entreprise : elle provisionne directement votre future retraite dans son bilan comptable. Les avantages fiscaux sont maximaux, mais ce véhicule reste réservé aux grandes structures et aux dirigeants.

    05. Les 3 piliers : un équilibre à construire

    Où se situe la bAV dans votre stratégie de prévoyance globale ?

    La bAV ne s’évalue pas isolément : elle prend tout son sens lorsqu’on la compare aux deux autres piliers du système de retraite allemand. Chacun a ses forces, ses limites et sa logique propre.

    Critère1er pilier: Retraite Publique2e pilier: bAV3e pilier: Épargne privée
    FinancementCotisations obligatoires employeur/salariéConversion de salaire & abondement employeurEffort d’épargne volontaire
    Avantage fiscalDéductible jusqu’à 30 826 €/anExo. IR jusqu’à 676 €/mois
    Exo. charges jusqu’à 338 €/mois
    Variable selon produit (Riester, Rürup…)
    RendementLié à l’évolution des salaires et à la démographie1,5 %–>5 % selon véhiculeVariable selon allocation
    LiquiditéAucune, versement à partir de 63–67 ansAucune, versement à partir de 62 ansTotale (hors Rürup/Riester)
    Niveau de couverture<50 % du salaire moyen (en érosion structurelle)Complément variable selon effort d’épargneIllimité, dépendant de la capacité d’épargne

    À retenir : Aucun pilier n’a vocation à fonctionner isolément. Le premier établit un revenu de base garanti, la bAV vient l’optimiser grâce aux avantages fiscaux de l’Entgeltumwandlung, et le troisième pilier offre la liberté d’adaptation que les deux premiers ne permettent pas. C’est leur articulation qui donne à votre stratégie de retraite toute sa cohérence.

    06. Mobilité et points de vigilance

    Que se passe-t-il si je change d’employeur ?

    ScénarioConditionCe qui se passeRecommandation
    Transfert chez le nouvel employeurAccord du nouvel employeur requisLe capital migre. Attention aux nouveaux frais d’acquisition.Comparer les frais avant de décider.
    Mise en pause (Beitragsfreistellung)Droit légal (BetrAVG §1a)Le contrat est figé : le capital reste investi mais plus de versements.Souvent la meilleure option pour éviter des frais de transfert.
    Rachat anticipéImpossible avant 62 ans sauf cas exceptionnelsNon autorisé sauf pour de très petits montants (valeur de rachat < 7 119 € en 2026).Scénario très rarement d’application.

    Vesting : quand les droits employeur vous appartiennent-ils vraiment ?

    Depuis 2018, les droits aux contributions patronales sont définitivement acquis (Unverfallbarkeit) après 3 ans de contrat et à partir de vos 21 ans. Si vous partez avant, vous pouvez perdre l’abondement accumulé.

    ⚠ Attention : Ne signez jamais un transfert de bAV vers un nouveau contrat sans avoir comparé les frais d’acquisition. Un contrat avec 4 % de frais sur versements peut annuler plusieurs années d’avantage fiscal.

    07. Conclusion

    La bAV est un outil chirurgical : mal paramétré, il déçoit ; optimisé, il excelle. Avant de signer la proposition de votre RH ou lors d’un changement d’emploi, une vérification stricte s’impose.

    1. Le taux d’abondement de votre employeur: Est-il supérieur à la barre des 30 % ? Si ce n’est pas le cas, une analyse plus détaillée s’impose.

    2. L’analyse des frais: Un contrat avec 4 % de frais d’acquisition peut annuler plusieurs années d’avantages fiscaux. Analysez la structure de frais du prestataire de votre entreprise.

    3. Le choix du Durchführungsweg: Le véhicule proposé (souvent la Direktversicherung) est-il réellement adapté à votre tranche d’imposition et à votre horizon de placement ?

    4. Le « Gap » de la retraite publique: Utilisez les projections de la Deutsche Rentenversicherung pour chiffrer l’impact de la conversion de salaire sur votre retraite d’État.

    5. GKV vs PKV: Mesurez l’impact de votre régime d’assurance maladie sur la rentabilité nette de votre bAV à la sortie. La différence peut être considérable.

    6. L’optimisation Rente vs Capital: Votre contrat prévoit-il une sortie flexible ? Si tel est le cas, il est important de comparer l’impact des deux scénarios en amont.

    7. L’allocation patrimoniale globale: Aucun outil ne remplace un coussin liquide. Équilibrez votre effort d’épargne entre bAV et placements privés disponibles.

    Prenons le temps d’analyser votre contrat

    La bAV est un outil puissant, à condition d’être correctement paramétré. Une analyse indépendante de votre contrat permet de vérifier l’abondement réel, les frais cachés, le bon véhicule et l’optimisation fiscale à la sortie.

    Contactez-nous pour une analyse personnalisée de votre situation.


    Ce guide a été rédigé à titre informatif et pédagogique. Il ne constitue pas un conseil financier personnalisé. Les chiffres et plafonds sont basés sur la législation allemande en vigueur en 2026. Consultez un conseiller indépendant pour une analyse adaptée à votre situation personnelle.

  • Retraite anticipée Allemagne : Le coût caché (668 000 €)

    Retraite anticipée Allemagne : Le coût caché (668 000 €)

    Le coût du temps : comprendre le coût d’opportunité de 668 000 € d’une retraite anticipée en Allemagne

    Comment le système de retraite légal érode les patrimoines importants et ce qu’une stratégie de sortie structurée peut éviter.

    Pour les cadres dirigeants et les professionnels à hauts revenus en Allemagne, la décision de prendre sa retraite à 63 ans est rarement motivée par des impératifs financiers. Il s’agit d’un choix délibéré pour la souveraineté temporelle. La « Rente mit 63 » (retraite à 63 ans) est un concept socialement établi, mais franchir cette étape sans une planification financière précise expose à une perte de capital massive et souvent ignorée.

    L’assurance retraite allemande devant faire face à l’évolution démographique et à la baisse du ratio cotisants/bénéficiaires, elle applique une stricte neutralité actuarielle. Le système légal est structurellement conçu pour pénaliser financièrement les départs anticipés afin de garantir la stabilité à long terme du système de retraite.

    Pour les professionnels à hauts revenus, un départ à 63 ans sans stratégie de compensation ciblée entraîne une réduction cumulative du patrimoine que nos modèles chiffrent à environ 668 000 €. Cet article détaille précisément l’origine de cette perte.

    I. La mécanique de la retraite légale

    La retraite légale allemande ne correspond pas à un pourcentage du dernier salaire. Il s’agit d’un système à cotisations définies, comptabilisé en points de retraite (Entgeltpunkte / EP). Chaque année, le salaire brut annuel est divisé par le salaire moyen de référence, ce qui détermine le nombre de points acquis sur l’année.

    La pension mensuelle brute est déterminée par quatre facteurs : les points cumulés tout au long de la vie active, multipliés par le facteur d’accès (Zugangsfaktor), le facteur du type de retraite (Rentenartfaktor) et la valeur monétaire actuelle d’un point (Aktueller Rentenwert).

    Pour les hauts revenus, l’accumulation de ces points est plafonnée par deux limites légales :

    ParamètreValeur (2026)Implication
    Durchschnittsentgelt (salaire moyen de réf.)51 944 €Un revenu de ce montant rapporte exactement 1,00 EP par an
    Beitragsbemessungsgrenze (plafond de cotisation)101 400 €Les revenus supérieurs sont invisibles pour le système
    Cumul annuel maximum1,95 EP (101 400 € / 51 944 €)Plafond absolu
    Aktueller Rentenwert (valeur du point, janv. 2026)40,79 €Passera à 42,52 € à partir de juillet 2026

    Les revenus supérieurs à 101 400 € ne génèrent aucun droit à la retraite supplémentaire. La pension n’évolue plus avec la progression salariale au-delà de ce plafond de cotisation. Cette restriction, combinée aux décotes décrites ci-dessous, a pour effet de faire jouer les mathématiques actuarielles massivement en défaveur du jeune retraité.

    II. La trajectoire professionnelle : une étude de cas quantitative

    Pour illustrer l’impact financier, nous analysons le cas d’« Alex », un cadre supérieur de 40 ans. Il est entré sur le marché du travail à 25 ans et a cumulé exactement 15 points au cours de ses 15 premières années (avec un salaire correspondant au salaire moyen). Entre 40 et 55 ans, il cumule 1,5 point par an, ajoutant ainsi 22,5 points pour atteindre un total de 37,5 points à 55 ans. À partir de 55 ans, son salaire dépasse le plafond de cotisation et il cumule le maximum annuel de 1,95 point.

    À 55 ans, Alex a deux possibilités :

    IndicateurScénario A : Retraite à 63 ansScénario B : Retraite à 67 ans
    Années d’activité restantes (à partir de 55 ans)8 ans12 ans
    Points acquis dans la phase finale15,6 (8 × 1,95)23,4 (12 × 1,95)
    Total des points (carrière complète)53,1 points60,9 points
    Zugangsfaktor (décote actuarielle)0,856 (abattement permanent de 14,4 %)1,000 (aucune décote)

    III. La réalité financière : un déficit mensuel de 1 075 €

    Pour évaluer les montants de versement réels, nous projetons la valeur du point avec une croissance annuelle prudente de 2 % (basée sur l’évolution historique des salaires). En partant de 40,79 € (janvier 2026), la valeur d’un point atteint environ 64,32 € lorsqu’Alex a 63 ans, et 69,62 € à 67 ans.

    L’application de ces valeurs aux deux scénarios donne le résultat suivant :

    • Scénario A : 53,1 points × 64,32 € × 0,856 = 2 923 € bruts par mois à l’âge de 63 ans
    • Scénario B : 60,9 points × 69,62 € × 1,000 = 4 239 € bruts par mois à l’âge de 67 ans

    Afin de comparer les deux scénarios au même âge, la retraite anticipée (Scénario A) bénéficie également d’une indexation annuelle de 2 % de 63 à 67 ans. À 67 ans, cette pension atteindrait alors environ 3 164 € par mois. Comparé à la pension de départ du Scénario B (4 239 €), il en résulte un déficit structurel permanent de 1 075 € pour chaque mois.

    Il est essentiel de noter que cet écart n’est pas statique. Les deux retraites étant indexées en pourcentage, la valeur absolue en euros du déficit augmente avec le temps. À 87 ans, le manque à gagner mensuel atteint près de 1 597 €. Cela démontre pourquoi se concentrer uniquement sur l’année de départ sous-estime largement la perte financière réelle.

    IV. La triple pénalité : anatomie d’une perte de patrimoine de 668 137 €

    En supposant une espérance de vie jusqu’à 87 ans, trois mécanismes opèrent en parallèle. Cette analyse est menée en montants bruts afin de présenter des chiffres transparents, indépendamment des taux marginaux d’imposition individuels :

    1. Le déficit brut de transition (de 63 à 67 ans) Entre 63 et 67 ans, Alex renonce à un salaire de, par exemple, 10 000 € bruts par mois. Cela représente 480 000 € de revenus bruts non perçus sur quatre ans. Sur la même période, il perçoit sa retraite anticipée (environ 144 602 € bruts sur ces 48 mois). La perte de trésorerie directe pendant cette période de transition s’élève à 335 398 €.
    2. La perte des points supérieurs (de 67 à 87 ans) En cessant son activité à 63 ans, Alex renonce définitivement à 7,8 points de retraite. Étant donné qu’au cours de ces quatre dernières années, il aurait atteint le plafond absolu de 1,95 point par an, il s’agit quantitativement des années les plus précieuses de sa carrière. Elles auraient eu un effet disproportionné sur son nombre total de points. Projetée sur 20 ans de retraite (avec une indexation annuelle de 2 %), cette absence représente une perte de 168 024 € de revenus de retraite bruts.
    3. L’effet de levier des décotes (de 67 à 87 ans) La retraite anticipée entraîne une décote actuarielle de 14,4 %. Le point crucial est que cet abattement ne s’applique pas seulement aux années manquantes, mais rétroactivement à chaque point de retraite qu’Alex a cumulé au cours de sa vie. Sur 20 ans de retraite, cette décote à vie représente une perte supplémentaire de 164 715 € de revenus bruts.
    Origine de la perte de patrimoineBase de calculImpact brut
    Déficit de transition (63-67 ans)480 000 € de salaire non perçu moins 144 602 € de pension perçue335 398 €
    Points de retraite manquants (67-87 ans)7,8 points non acquis × valeur indexée du point168 024 €
    Décote viagère (67-87 ans)Abattement de 14,4 % sur les 53,1 points cumulés164 715 €
    Réduction totale du patrimoine à vie668 137 €

    Une retraite anticipée sans stratégie compensatoire constitue une diminution substantielle et irréversible du patrimoine personnel.

    V. Les trois facteurs absents de votre relevé de retraite

    Le relevé annuel de l’assurance retraite allemande (Renteninformation) est conçu pour des revenus moyens. Pour les hauts revenus, il est incomplet car trois facteurs structurels sont absents des présentations standards :

    1. Le mécanisme de compensation. Si le document standard indique la décote permanente liée à la retraite anticipée, il omet de mentionner la possibilité de la compenser. À partir de 50 ans, il est possible d’effectuer des versements volontaires (Ausgleichszahlungen). Si ces cotisations sont réparties stratégiquement sur les années de forts revenus, elles génèrent des déductions fiscales considérables. Il est ainsi possible d’utiliser efficacement les économies d’impôts actuelles pour financer un départ anticipé, un avantage stratégique majeur.

    2. Les coûts structurels de l’assurance maladie. La retraite anticipée modifie fondamentalement le calcul et la subvention des cotisations d’assurance maladie, que l’on soit affilié au régime privé (PKV) ou volontaire au régime légal (GKV). Le passage à la retraite modifie l’assiette de cotisation d’une manière qui peut peser lourdement sur la liquidité mensuelle nette.

    3. L’impact de l’inflation. La retraite légale est indexée sur les salaires moyens, et non sur le coût de la vie individuel. Si le capital de transition est placé dans des classes d’actifs à faible rendement, son pouvoir d’achat réel s’érode de manière significative avant l’âge de 70 ans. Une stratégie de transition solide doit être structurée de façon à surperformer tant l’inflation générale que le coût de la vie à la retraite.

    Combler un déficit de cette ampleur nécessite une planification financière structurée, loin des recommandations d’investissement standardisées. L’objectif est généralement de recourir à des plans de retraite privés fiscalement avantageux et de constituer des flux de revenus résistants à l’inflation (par ex. l’immobilier) pour compenser la perte de salaire. La combinaison exacte de ces instruments dépend largement de la situation fiscale, du portefeuille existant et de l’horizon de placement personnel.

    Conclusion : planifier stratégiquement sa sortie

    Le système de retraite allemand récompense une longue carrière et pénalise fortement les départs anticipés. Toutefois, pour ceux qui disposent de revenus adéquats, échanger du capital contre du temps reste souvent l’objectif principal et cela est tout à fait réalisable si les préparations structurelles sont effectuées à temps.

    La question n’est pas de savoir si vous pouvez vous permettre de prendre votre retraite à 63 ans. La question est de savoir si vous connaissez l’ampleur exacte de votre risque financier personnel et si les mécanismes pour le neutraliser seront mis en place dès cet exercice fiscal.

    L’architecture financière doit être adaptée individuellement à la situation fiscale spécifique, à l’allocation d’actifs existante et aux objectifs à long terme. Une approche standardisée expose un capital substantiel à des inefficacités structurelles qui s’accumulent silencieusement pendant des décennies.

  • Retraite en Allemagne : Pourquoi les Hauts Revenus Subissent la Plus Forte Chute

    Retraite en Allemagne : Pourquoi les Hauts Revenus Subissent la Plus Forte Chute

    Le Précipice des Revenus : Pourquoi les Hauts Revenus en Allemagne Subissent la Plus Forte Chute à la Retraite

    Si vous gagnez un salaire à six chiffres en Allemagne, vous vivez probablement sous une hypothèse dangereuse : que le système de retraite légal (Gesetzliche Rentenversicherung) évolue proportionnellement à vos revenus.

    Ce n’est pas le cas.

    Le système de retraite allemand est structurellement conçu pour plafonner les prestations, créant ce que nous appelons le Paradoxe du Taux de Remplacement. Alors qu’un salarié moyen pourrait conserver 48% de son revenu net à la retraite, un haut revenu pourrait voir ce chiffre chuter à 15% ou moins, non pas en raison d’une mauvaise planification, mais par conception.

    L’ensemble du problème découle de la Beitragsbemessungsgrenze (BBG): le Plafond d’Évaluation des Cotisations. En 2025, ce plafond se situe à environ 96 600 € par an.

    Voici ce que cela signifie en pratique :

    • Vous gagnez 80 000 € ? Vous cotisez sur la totalité des 80 000 €.
    • Vous gagnez 150 000 € ? Vous ne cotisez toujours que sur ~96 600 €.

    Chaque euro gagné au-delà de ce seuil génère zéro droit supplémentaire à la retraite légale. Vos cotisations plafonnent à un niveau conçu pour les salariés de la classe moyenne supérieure, pas pour une rémunération de cadre dirigeant.

    Ce n’est pas une faille à exploiter, c’est un plafond qui crée un déficit structurel de retraite pour quiconque se situe substantiellement au-dessus.

    Rendons cela concret avec un scénario réel.

    Votre situation actuelle :

    • Dépenses mensuelles du foyer : 6 500 € (logement, voyages internationaux, éducation privée, dépenses discrétionnaires)
    • Revenu brut annuel : 150 000 €
    • Années avant la retraite : 20

    Votre retraite légale projetée : Même avec un historique de cotisation allemand parfait de 45 ans, la retraite légale maximale basée sur le plafond BBG est d’environ 3 500 € bruts par mois. Après les cotisations obligatoires d’assurance maladie et la taxation progressive (qui s’applique de plus en plus aux retraités), votre chiffre net descend à environ 2 500 € par mois.

    L’écart : 6 500 € (dépenses mensuelles) – 2 500 € (retraite) = 4 000 € de déficit mensuel

    Pour financer un écart de 4 000 € par mois pendant 25 ans de retraite, en tenant compte d’une inflation de 3% et de rendements réels conservateurs de 4%, vous avez besoin d’environ 1 million d’euros en actifs nets liquides à l’âge de la retraite.

    Il ne s’agit pas d’épargne discrétionnaire, c’est un passif structurel qui nécessite une allocation de capital dédiée.

    Le défi se complexifie pour les cadres et professionnels internationaux. Le calcul de la retraite allemande récompense la continuité des cotisations. Si votre carrière inclut des périodes au Royaume-Uni, aux États-Unis, à Singapour ou sur d’autres marchés avant votre relocalisation en Allemagne, votre historique de cotisation allemand est plus court.

    Bien que les traités de sécurité sociale de l’UE aident à agréger les périodes de cotisation pour l’éligibilité, ils n’augmentent pas la valeur de vos points de retraite allemands. Votre droit sera probablement bien inférieur au maximum théorique, élargissant encore davantage l’écart de retraite.

    Pour beaucoup de nos clients internationaux, le chiffre pratique de retraite légale est plus proche de 1 500-1 800 € nets par mois, rendant l’écart encore plus aigu.

    La plupart des conseils financiers génériques se concentrent sur l’accumulation simple : « Épargnez 15% de vos revenus dans un portefeuille d’ETF diversifié. »

    Pour les hauts revenus en Allemagne, cette approche est à la fois insuffisante et fiscalement inefficace. Voici pourquoi :

    1. Vous épargnez avec un revenu net, pas brut Dans la tranche d’imposition de 42% ou 45%, chaque euro que vous investissez a déjà été imposé. La destruction de valeur immédiate est substantielle.

    2. L’écart nécessite de la précision, pas de l’accumulation Vous ne construisez pas de richesse à partir de zéro, vous résolvez un passif spécifique : combler un déficit mensuel quantifié pour une période définie. C’est un problème d’Adéquation Actif-Passif, pas un problème d’optimisation de croissance.

    3. L’horizon temporel permet des avantages structurels Avec 15+ ans avant la retraite, détenir une liquidité quotidienne excessive en actions standard comporte un coût d’opportunité significatif. Vous pouvez capturer des primes qui ne sont pas disponibles pour les investisseurs à court terme.

    Combler un écart de retraite de cette ampleur nécessite trois piliers structurels :

    1. Accumulation à Effet de Levier Fiscal

    Déployez le capital avant l’imposition dans la mesure du possible. Dans une tranche marginale de 42%-45%, le rendement immédiat du report fiscal dépasse souvent ce que vous gagneriez de l’alpha de marché. Certaines structures conformes à la réglementation allemande vous permettent d’investir sur le revenu brut, créant des avantages de composition qui éclipsent l’investissement standard après impôts.

    2. Capturer la Prime d’Illiquidité

    Votre capital a un horizon de blocage de 15-25 ans et la plupart des hauts revenus détiennent trop de liquidités inutiles. Allouer une portion stratégique aux marchés privés (Private Equity, Infrastructure, Immobilier) vous permet de capturer la prime d’illiquidité : le rendement annuel supplémentaire de 2-4% compensé par des périodes d’engagement plus longues. Sur deux décennies, cette différence est considérable.

    3. Diversification Géographique Stratégique

    Votre revenu de retraite ne devrait pas dépendre entièrement du régime fiscal d’une seule juridiction ou d’une seule devise. Les hauts revenus font souvent face au risque de « changement de régime fiscal », des modifications de la politique fiscale allemande qui pourraient éroder le pouvoir d’achat dans plusieurs décennies. Construire des flux de revenus à travers plusieurs juridictions (que ce soit par l’immobilier international ou des portefeuilles multi-devises) crée à la fois une optionnalité fiscale et une atténuation du risque politique. Lorsque vous prendrez votre retraite, vous aurez la flexibilité d’optimiser les stratégies de retrait en fonction du traitement fiscal le plus favorable disponible à ce moment-là, plutôt que d’être bloqué dans un système unique.

    Un revenu élevé n’est pas égal à un revenu de retraite élevé en Allemagne. Le système légal n’a pas été conçu pour votre niveau de rémunération, et les conseils standards n’ont pas été conçus pour votre situation fiscale.

    Le Précipice des Revenus est mathématiquement inévitable, mais il est également résolvable avec une planification précise et la bonne approche structurelle.

    Nous réalisons des analyses d’écart de retraite pour les hauts revenus : un calcul détaillé de votre droit légal projeté par rapport à vos besoins réels de liquidité, accompagné d’une feuille de route fiscalement optimisée pour combler la différence. Si vous souhaitez voir vos chiffres spécifiques et explorer une solution conçue pour votre situation, contactez-nous pour une consultation confidentielle.


    Avertissement Important : Cet article fournit des informations générales et ne constitue pas un conseil financier personnalisé. Les circonstances individuelles varient considérablement, et toute stratégie financière devrait être développée en consultation avec un conseiller qualifié familier avec votre situation complète.