Sparplan oder Einmalinvestition: Was die Daten wirklich zeigen
Die intuitive Antwort liegt meistens daneben. Hier erfahren Sie warum und wann sie Recht hat.
Sie haben gerade eine größere Summe erhalten ein Erbe, einen Bonus, den Erlös aus einem Immobilienverkauf. Und sofort stellt sich die Frage: Investiere ich alles auf einmal, oder lege ich lieber per Sparplan schrittweise an, um das Risiko zu verringern?
Der Instinkt der meisten Menschen geht in Richtung Sparplan. Es fühlt sich sicherer an, überlegter und es vermeidet den unangenehmen Gedanken, „alles investiert“ zu haben, kurz bevor die Märkte einbrechen.
Dieser Instinkt ist menschlich. Er ist nachvollziehbar. Und in den meisten Situationen kostet er Sie Geld.
Hier erfahren Sie warum, und in welchen konkreten Fällen die schrittweise Anlage dennoch die richtige Entscheidung ist.
I. Die beiden Strategien im Überblick
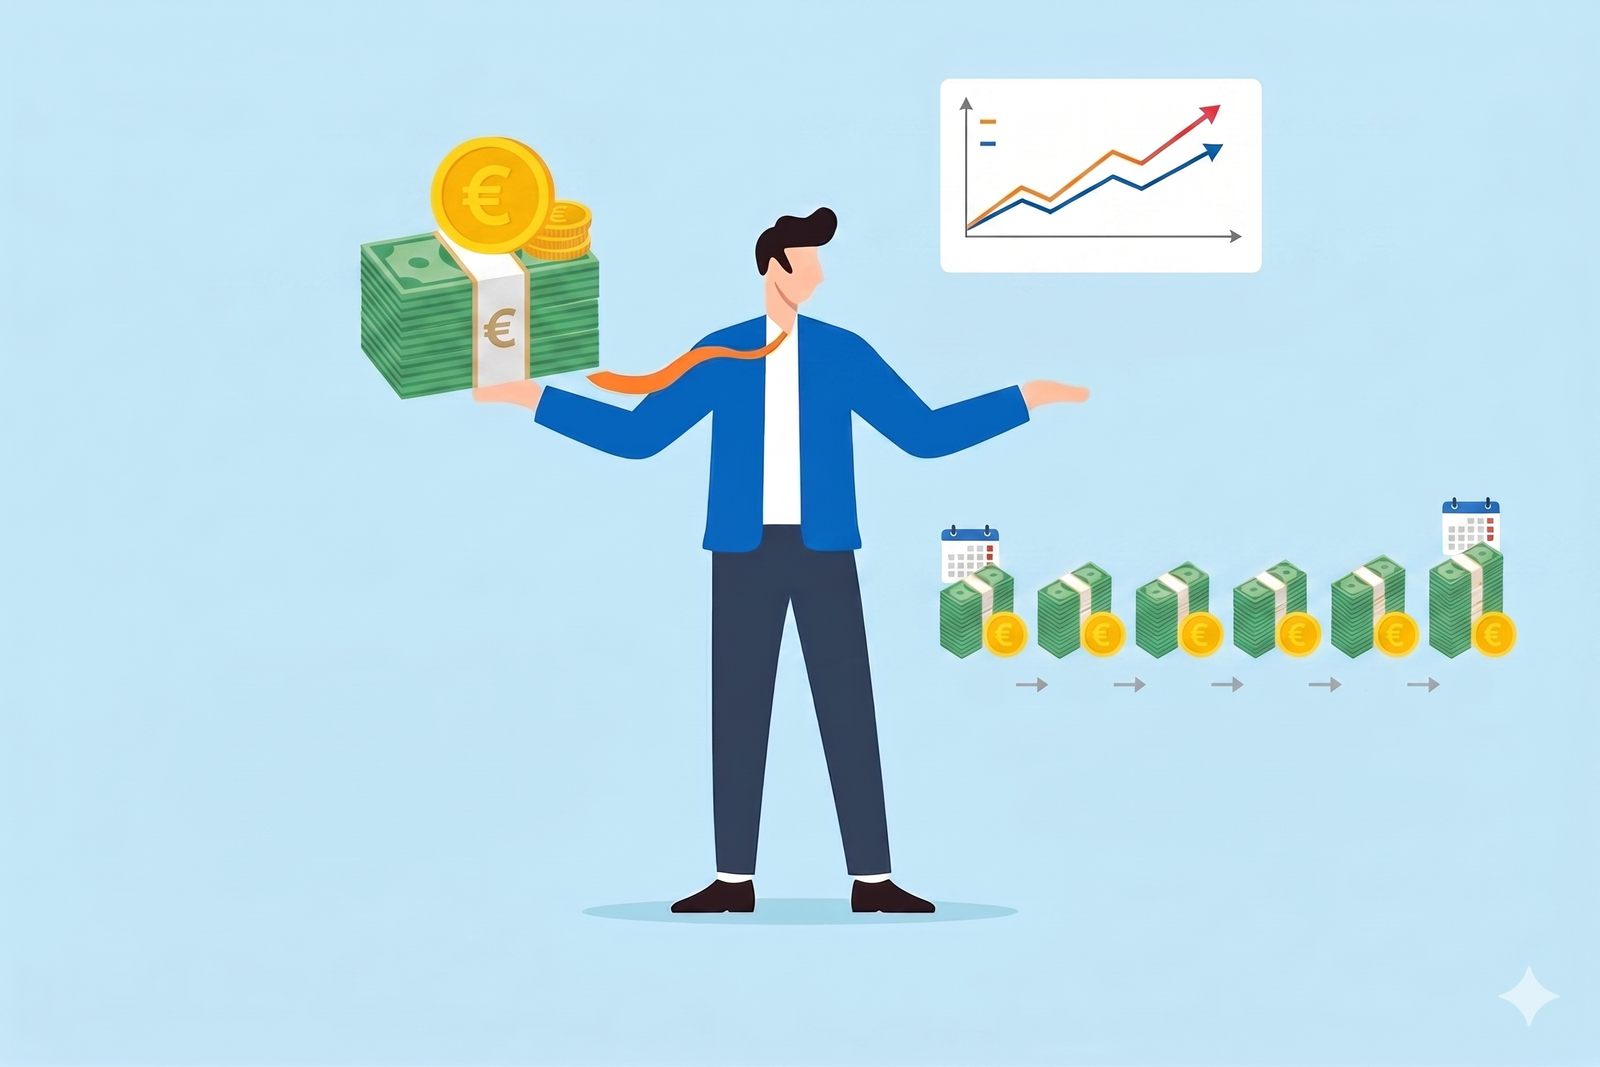
Einmalinvestition: Sie investieren Ihr gesamtes verfügbares Kapital am ersten Tag. Haben Sie 60.000 €, werden sie am 1. Januar angelegt und der Markt macht mit dem vollen Betrag, was er macht.
Sparplan / schrittweise Anlage (in der internationalen Finanzliteratur auch als DCA : Dollar-Cost Averaging bekannt): Sie teilen Ihr Kapital in gleiche Raten auf, die Sie in regelmäßigen Abständen investieren, zum Beispiel 10.000 € am Ersten eines jeden Monats über sechs Monate. Die Idee: Sie kaufen nicht alles zum gleichen Preis. Fällt der Markt, kaufen Sie die nächsten Raten günstiger.
Keine dieser Methoden ist von Natur aus besser oder schlechter. Ihre Eignung hängt vom Kontext, der Anlageklasse und Ihrem tatsächlichen psychologischen Profil als Anleger ab.
II. Was die Forschung zeigt
Die Referenzstudie ist die von Vanguard aus dem Jahr 2012 mit dem Titel „Dollar-Cost Averaging Just Means Taking Risk Later„. Sie analysierte Tausende von 12-Monats-Zeiträumen auf den US-amerikanischen, britischen und australischen Märkten seit den 1920er Jahren.
Das zentrale Ergebnis: Die Einmalinvestition übertrifft die schrittweise Anlage per Sparplan in rund 66 % der Fälle, also in zwei von drei Fällen. Die durchschnittliche Performancedifferenz beträgt rund 2,3 Prozentpunkte über 12 Monate.
Bei einem Kapital von 100.000 € entsprechen 2,3 % einem Unterschied von 2.300 € in einem einzigen Jahr. Über 20 Jahre, mit dem Zinseszinseffekt (Gewinne erwirtschaften weitere Gewinne), wird dieser Abstand kaum noch aufzuholen sein.
Diese Regelmäßigkeit gilt über alle untersuchten Zeiträume und Märkte hinweg. Es handelt sich nicht um einen statistischen Zufall, es ist eine strukturelle Tendenz.
III. Die Mechanik: Warum Warten Geld kostet
In den vergangenen vierzig Jahren sind die globalen Aktienmärkte in rund 63 % der Kalendermonate gestiegen. Anders gesagt: Wählen Sie einen beliebigen Monat aus der jüngeren Geschichte, besteht eine 6 zu 10 Chance, dass der Markt in diesem Monat gestiegen ist.
Was das in der Praxis bedeutet: Wenn Sie Ihre Anlage per Sparplan auf 6 Monate verteilen statt sofort zu investieren, kaufen Sie statistisch gesehen mit größerer Wahrscheinlichkeit von Monat zu Monat teurer ein, statt günstigere Einstiegskurse zu finden. Der Sparplan ist eine implizite Wette darauf, dass der Markt fallen wird, eine Wette, die historisch gesehen in 63 % der Fälle falsch lag.
Wartendes Kapital ist nicht neutral
Kapital, das auf seinen Einsatz wartet, arbeitet nicht. Auf einem Girokonto oder Tagesgeldkonto liegt es weitgehend brach, während der Markt vorwärtsgeht.
Bei 60.000 €, die über 6 Monate per Sparplan verteilt werden, wartet die Hälfte des Kapitals durchschnittlich 3 Monate, bevor sie investiert wird. Wenn der Markt in diesem Zeitraum um 8 % pro Jahr wächst (ein Wert im Bereich des historischen Durchschnitts für globale Aktienmärkte), entsprechen diese 3 Monate Wartezeit einer entgangenen Performance von rund 600 €, noch bevor man die unterschiedlichen Einstiegskurse der einzelnen Sparplanraten vergleicht.
IV. Die Zahlen in der Praxis: Eine Simulation mit realen Daten
Julia, 41 Jahre alt, erhält im Dezember ein Erbe von 60.000 € und möchte es in einen MSCI World ETF investieren, einen Indexfonds, der die Performance von rund 1.500 der größten Unternehmen weltweit abbildet.
Sie vergleicht zwei Szenarien über 6 Monate.
Die Parameter:
| Parameter | Wert |
| Verfügbares Kapital | 60.000 € |
| Instrument | MSCI World ETF |
| Einstiegskurs im Dezember | 110,78 |
| Kurs am 1. Juni | 123,83 |
| Sparplan | 10.000 € pro Monat, über 6 Monate |
| Einstiegskurs im Mai (Sparplan) | 116,39 (5 % teurer als im Dezember) |
Ergebnisse:
| Strategie | Einsatz | Wert im Juni | Gewinn | Rendite |
| Alles im Dezember investieren | 60.000 € | 67.065 € | +7.065 € | +11,78 % |
| Per Sparplan über 6 Monate | 60.000 € | 66.244 € | +6.244 € | +10,41 % |
| Differenz | — | — | +821 € | +1,37 Pkt. |
Illustrative Simulation auf Basis realer Daten. Vergangene Wertentwicklungen sind kein verlässlicher Indikator für zukünftige Ergebnisse.
In dieser Aufwärtsphase erzielt die Einmalinvestition 821 € mehr. Der Grund ist mechanisch: Die 60.000 € profitieren vom ersten Tag an von der Marktentwicklung. Beim Sparplan werden die Raten für April, Mai und Juni zu immer höheren Kursen gekauft, der Markt hat nicht gewartet.
Was wäre bei einem fallenden Markt gewesen?
In einem Abwärtstrend dreht sich das Bild um: Der Sparplan hätte ermöglicht, Anteile zu schrittweise günstigeren Kursen zu kaufen und den Gesamtverlust zu begrenzen. Genau dieses Szenario ist es, vor dem ein Sparplan schützt. Aber fallende 6-Monats-Perioden sind statistisch seltener als steigende, das spiegelt die Zwei-Drittel-Zahl der Vanguard-Studie wider.
V. Wann der Sparplan die richtige Wahl ist: Analyse nach Anlageklasse
| Anlageklasse | Empfohlener Ansatz | Warum |
| Aktien und Indexfonds (ETFs) | Einmalinvestition | Märkte steigen in 2 von 3 Fällen; jeder Wartemonat hat einen Preis |
| Gold und Rohstoffe | Sparplan / schrittweise anlegen | Hohe Volatilität, keine laufenden Erträge, Kursmittelung ist sinnvoll |
| Immobilien, REITs, offene Immobilienfonds | Einmalinvestition | Generiert ab dem ersten Tag Mieteinnahmen, jeder Wartemonat ist eine verlorene Miete |
| Private-Equity-Fonds (ELTIFs) | Durch den Fonds vorgegeben | Diese Fonds rufen Kapital sukzessive ab, der Zeitpunkt liegt nicht in Ihrer Hand |
Gold und Rohstoffe: Wann der Sparplan sinnvoll ist
Gold zahlt keine Dividende und generiert während der Haltedauer keine laufenden Erträge. Sein Wert hängt ausschließlich von der Kursentwicklung ab. Angesichts dieser Unberechenbarkeit und der fehlenden laufenden Erträge wird ein ungünstiger Einstiegszeitpunkt durch nichts ausgeglichen. Hier reduziert der Sparplan das Risiko tatsächlich: Fällt der Kurs nach den ersten Käufen, werden die folgenden Raten günstiger erworben.
Immobilien und SCPI: Das Mietrendite-Argument
Ein Anteil an einem SCPI oder eine direkte Immobilieninvestition generiert vom ersten Besitztag an Erträge. Bei einer Nettomietrendite von 5 % pro Jahr entsprechen 60.000 € über 6 Monate nicht investiertes Kapital rund 1.500 € entgangenen Mieteinnahmen. Die hohen Einstiegskosten dieser Produkte machen zudem einen Sparplan teuer und wenig zweckmäßig.
Private-Equity-Fonds: Wenn die Struktur entscheidet
ELTIFs und andere Private-Equity-Fonds rufen Ihr Kapital in Tranchen ab, entsprechend ihrem eigenen Investitionstempo. Sie entscheiden nicht, wann das Kapital eingesetzt wird, das übernimmt der Fondsmanager. Die Frage Sparplan vs. Einmalinvestition stellt sich hier in der Regel nicht.
VI. Die Psychologie des Anlegers: Was der Sparplan verrät und was er kostet
Warum unser Gehirn den Sparplan bevorzugt
Verhaltensforscher, allen voran Daniel Kahneman, Nobelpreisträger für Wirtschaftswissenschaften, haben gezeigt, dass der Schmerz durch einen Verlust etwa 2,5-mal intensiver empfunden wird als die Freude über einen gleichwertigen Gewinn. Konkret: 1.000 € zu verlieren schmerzt psychologisch weit stärker, als 1.000 € zu gewinnen erfreut.
Die Folge: Investieren Sie 60.000 € auf einmal und der Markt verliert am nächsten Tag 10 %, löst der Anblick von „vernichteten“ 6.000 € binnen 24 Stunden eine starke emotionale Reaktion aus, auch wenn sich das langfristig nicht auf das Endergebnis auswirkt. Der Sparplan schützt vor diesem unmittelbaren Schmerz.
Der eigentliche Preis Ihres psychologischen Komforts
Hier die Umformulierung, auf die es ankommt: Der Sparplan reduziert das langfristige Risiko Ihres Portfolios nicht. Er tauscht eine etwas geringere Performance gegen mehr kurzfristiges psychologisches Wohlbefinden ein. Das ist ein bewusster Kompromiss, keine Risikominderungsstrategie.
Dieser Kompromiss kann durchaus rational sein. Wenn die Aussicht, alles auf einmal zu investieren, Sie dazu verleiten würde, Ihr Portfolio täglich ängstlich zu verfolgen, oder schlimmer, bei der ersten 15 %-Korrektur alles zu verkaufen , schützt der Sparplan Sie vor allem vor sich selbst. Eine Strategie, die 20 Jahre lang durchgehalten wird, ist unendlich mehr wert als eine mathematisch optimale Strategie, die im Moment der Panik aufgegeben wird.
Die ehrliche Frage lautet daher nicht „Welche Strategie ist besser?“, sondern: Was kostet mein psychologischer Komfort wirklich und akzeptiere ich diesen Preis bewusst?
VII. Wie Sie in Ihrer Situation entscheiden
1. Steht Ihnen tatsächlich eine Einmalzahlung zur Verfügung? Wenn Sie Ihre monatlichen Ersparnisse laufend anlegen, ist der Sparplan keine Wahl, es ist Ihre Realität. Die Frage stellt sich nur, wenn Sie eine Summe auf einmal zur Verfügung haben.
2. Welche Anlageklasse visieren Sie an? Orientieren Sie sich an der Tabelle in Abschnitt V. Bei Aktien und Indexfonds sprechen die Daten klar für die Einmalinvestition. Bei Gold und ertragsfreien Anlagen ist der Sparplan vertretbarer.
3. Was ist Ihre tatsächliche Risikotoleranz? Nicht die, die Sie in ruhigen Phasen zu haben glauben, die echte. Praktischer Test: Wenn Ihre Anlagen im Monat nach Ihrem Kauf 20 % an Wert verlieren, wie wahrscheinlich ist es, dass Sie verkaufen? Ist diese Wahrscheinlichkeit hoch, ist der Sparplan keine akzeptable Minderrendite, er ist eine Notwendigkeit, um investiert zu bleiben.
4. Ist ein gemischter Ansatz für Sie geeignet? Es gibt eine Zwischenlösung: 60 bis 70 % sofort investieren und den Rest über 2 bis 3 Monate per Sparplan verteilen. Diese Struktur nutzt den größten Teil des statistischen Vorteils der Einmalinvestition, begrenzt aber das volle Timing-Risiko auf das Gesamtkapital. Für viele Anleger ist dies ein pragmatischer und psychologisch tragbarer Kompromiss.
Fazit
Die Frage Sparplan oder Einmalinvestition hat keine universelle Antwort aber strukturierte Antworten. An den Aktienmärkten sind die Daten eindeutig: Die Einmalinvestition schneidet in zwei von drei Fällen besser ab, und der Unterschied wächst im Zeitverlauf. Bei anderen Anlageklassen wie Gold oder Rohstoffen verändert sich die Logik.
Was sich nie verändert: Eine Entscheidung über den Kapitaleinsatz verdient es, in vollem Bewusstsein ihrer Implikationen getroffen zu werden, finanziell, psychologisch und zugeschnitten auf die spezifische Natur des jeweiligen Investments.
Sie haben eine Summe zu investieren und sind unsicher, ob Sparplan oder Einmalinvestition die richtige Wahl ist?
Die beste Strategie hängt von Ihrer konkreten Situation ab: Ihren Zielen, Ihrem Anlagehorizont, Ihrem bestehenden Vermögen, Ihrer steuerlichen Situation, und Ihrem tatsächlichen psychologischen Profil im Umgang mit Risiko. Genau diese Fragen klären wir gemeinsam in einem ersten Gespräch.
→ Kostenloses 30-minütiges Erstgespräch vereinbaren
Dieser Artikel dient ausschließlich zu Informationszwecken und stellt keine persönliche Anlageberatung dar. Jede Anlagestrategie erfordert eine vorherige Prüfung der individuellen Situation in einem dedizierten Beratungsgespräch. Historische Wertentwicklungen sind kein verlässlicher Indikator für zukünftige Ergebnisse. Eine Kapitalanlage ist mit Risiken verbunden, einschließlich des Risikos eines Kapitalverlustes.